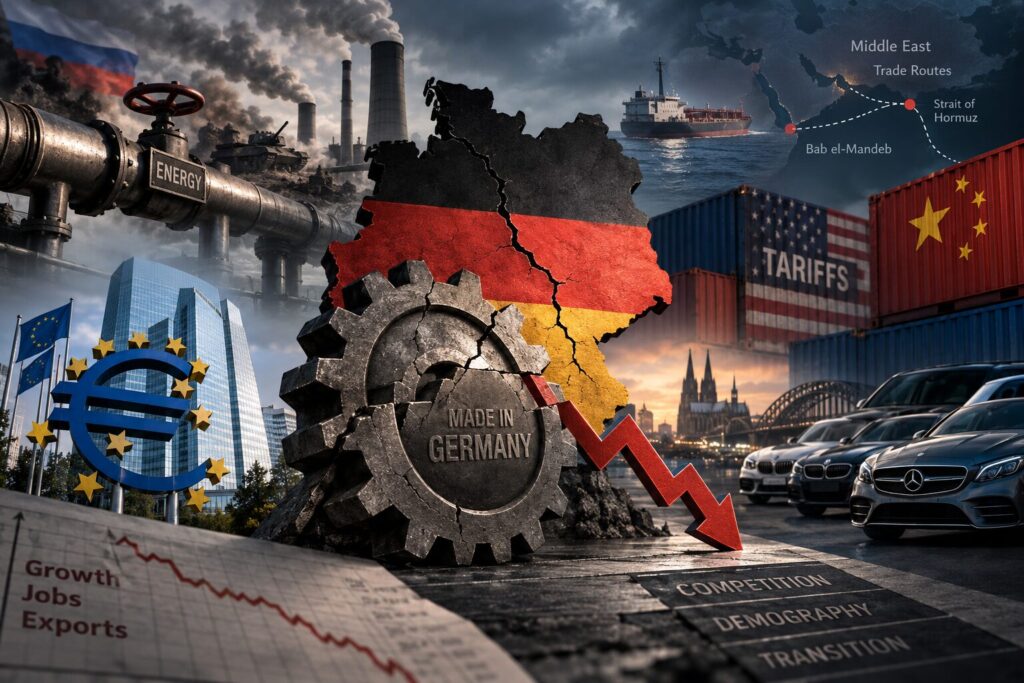
لطالما ارتبطت القوة الاقتصادية الألمانية بثلاثة عناصر مترابطة: قاعدة صناعية ضخمة، وقدرة تصديرية استثنائية، وطاقة مستقرة ورخيصة نسبيا تسمح للصناعة بالحفاظ على قدرتها التنافسية في الأسواق العالمية، لكن هذه المعادلة تعرضت خلال السنوات الأخيرة لاختبار غير مسبوق، فالحرب الروسية الأوكرانية غيرت بنية إمدادات الطاقة في أوروبا، ورفعت تكلفة الغاز والكهرباء، ثم جاءت الحرب الإيرانية وأزمة الملاحة والطاقة في الشرق الأوسط لتضيف صدمة جديدة إلى تكاليف النفط والغاز والنقل، في الوقت الذي تواجه فيه الشركات الألمانية رسوما جمركية أمريكية ومنافسة صينية متزايدة، خصوصا في السيارات والآلات والمنتجات الصناعية، ولذلك فإن المشكلة التي يواجهها الاقتصاد الألماني لا يمكن اختزالها في دورة اقتصادية ضعيفة، وإنما تتعلق بتزامن صدمات خارجية مع اختلالات هيكلية داخل نموذج اقتصادي كان ناجحا لسنوات طويلة.
صدمات متزامنة
وتظهر البيانات الرسمية أن الاقتصاد الألماني خرج في عام 2025 من عامين متتاليين من الانكماش، لكنه خرج منهما بنمو لا يتجاوز 0.2%، بعد انكماش بلغ 0.9% في 2023 و0.5% في 2024، وهي أطول فترة ركود سنوية متتالية في تاريخ الجمهورية الاتحادية الحديث، كما تراجع الناتج الصناعي المضاف بالقيمة الحقيقية في 2025 بنسبة 1.3%، بعد انخفاضات في العامين السابقين، بينما انخفضت قيمة الصادرات السلعية الحقيقية 0.7%، وأكد مكتب الإحصاء الألماني أن الصادرات واجهت ضغوطا من ارتفاع الرسوم الأمريكية، وارتفاع قيمة اليورو، وتصاعد المنافسة الصينية، في الوقت الذي بقي فيه الاستثمار في المعدات والبناء ضعيفا.
وتزداد خطورة الصورة عندما ننتقل من الناتج إلى سوق العمل، فعدد العاملين في ألمانيا بلغ في المتوسط نحو 46 مليون شخص عام 2025، لكنه لم يعد ينمو كما كان منذ الأزمة المالية، بل تراجع قليلا، وانخفض التوظيف في الصناعة بنحو 143 ألف شخص، أي 1.8%، كما تراجع في البناء بنحو 23 ألفا، بينما جاءت الزيادة في الوظائف بصورة أساسية من الخدمات العامة والتعليم والصحة، وفي أغسطس 2026 ارتفع عدد المسجلين كعاطلين عن العمل إلى 3.061 مليون شخص، وبلغ معدل البطالة المسجل 6.5%، بزيادة 36 ألف عاطل مقارنة بالشهر نفسه من العام السابق، فيما أصبح عدد الوظائف الشاغرة المسجلة لدى وكالة العمل الألمانية 656 ألف وظيفة، أقل بـ25 ألفا من العام السابق، وهي مؤشرات تعكس انتقال الضعف الاقتصادي تدريجيا من المصانع إلى سوق العمل.
مأزق صناعي
ويظهر التحول بصورة أكثر وضوحا في صناعة السيارات، التي تمثل إحدى أهم ركائز النموذج الصناعي الألماني، فقد بلغ عدد العاملين في صناعة السيارات الألمانية 691.5 ألف شخص في نهاية النصف الأول من 2026، بانخفاض قدره 42.3 ألف وظيفة، أو 5.8%، خلال عام واحد، وهو أدنى مستوى منذ بدء السلسلة الإحصائية الحالية عام 2005، كما انخفض عدد العاملين في تصنيع السيارات والمحركات 6.1% إلى 429.2 ألفا، بينما تراجع العاملون في صناعة الأجزاء والمكونات 7.6% إلى 219.5 ألفا، وهذه الأرقام أكثر دلالة من الحديث العام عن أزمة السيارات، لأنها تكشف أن الضغط لم يعد محصورا في الشركات الكبرى، وإنما امتد بقوة إلى شبكة الموردين التي تمثل جزءا أساسيا من القوة الصناعية الألمانية.
والأزمة في قطاع السيارات ليست نتيجة عامل واحد، فالشركات الألمانية تواجه التحول المكلف نحو السيارات الكهربائية في الوقت الذي تتغير فيه المنافسة العالمية بسرعة كبيرة، خصوصا مع صعود الشركات الصينية التي استطاعت الجمع بين انخفاض التكلفة والتوسع السريع في إنتاج السيارات الكهربائية والهجينة، ففي عام 2025 انخفضت صادرات السيارات الألمانية ومكوناتها إلى الصين بنحو الثلث إلى أقل من 14 مليار يورو، بعدما كانت تقارب 30 مليار يورو في 2022، أي أن قيمة هذه الصادرات انخفضت بأكثر من النصف خلال ثلاث سنوات تقريبا، وهذا يعني أن السوق الصينية لم تعد مجرد سوق رئيسية للسيارات الألمانية، وإنما تحولت تدريجيا إلى ساحة تنافسية تتقدم فيها الشركات المحلية الصينية على حساب الشركات الأوروبية.
ولا تتوقف المنافسة الصينية عند الصين نفسها، فقد أصبحت الشركات الصينية أكثر حضورا في الأسواق الأوروبية، وارتفعت حصة السيارات ذات العلامات الصينية في سوق الاتحاد الأوروبي إلى أكثر من 9% في مطلع 2026 وفقا لبيانات القطاع، بينما تجاوزت صادرات السيارات الصينية 6.2 مليون سيارة ركوب خلال الأشهر الثمانية الأولى من 2026، في وقت أصبحت فيه الشركات الصينية أكثر قدرة على التوسع خارج السوق المحلية، وهو تطور يضع الشركات الألمانية أمام منافسة تختلف عن المنافسة اليابانية أو الكورية التقليدية، لأن الصين لا تمتلك فقط علامات تجارية متنامية، وإنما تمتلك منظومة متكاملة تشمل البطاريات والمواد الخام والإلكترونيات والبرمجيات وسلاسل التوريد الضخمة.
ضغوط متصاعدة
ثم تأتي الولايات المتحدة لتضيف طبقة أخرى من التعقيد، فالاقتصاد الألماني يعتمد بصورة كبيرة على الأسواق الخارجية، والسيارات والآلات والمنتجات الصناعية من أهم صادراته، ولذلك فإن الرسوم الأمريكية تمثل ضريبة مباشرة على تنافسية الشركات الألمانية، وقد ارتفعت الرسوم الأمريكية على السيارات الأوروبية في 2025 من المستوى السابق البالغ 2.5% إلى 27.5% قبل أن يجري خفضها لاحقا إلى 15% ضمن الاتفاق التجاري الأمريكي الأوروبي، ومع ذلك قدرت تكاليف الرسوم التي تحملتها شركات السيارات الأوروبية بأكثر من 8 مليارات يورو، وكان نصيب فولكسفاغن نحو 3.6 مليار يورو وBMW نحو 2.1 مليار ومرسيدس نحو 1.3 مليار، وهي تكلفة تأتي في وقت تواجه فيه هذه الشركات أصلا ارتفاع تكاليف التحول التكنولوجي والمنافسة الصينية وضعف الطلب الأوروبي.
غير أن العامل الأكثر عمقا في الأزمة الألمانية يظل الطاقة، فالصناعة الألمانية قامت تاريخيا على توفر كميات كبيرة من الطاقة بأسعار تنافسية، وخصوصا الغاز الطبيعي، بينما أدت الحرب الروسية الأوكرانية إلى تفكيك جزء كبير من نموذج الطاقة الذي اعتمدت عليه ألمانيا، ومع فقدان الغاز الروسي الرخيص ارتفعت تكلفة الطاقة الصناعية بصورة حادة، واضطرت الشركات إلى تقليص الإنتاج أو البحث عن مواقع إنتاج أكثر تنافسية خارج ألمانيا، ولا تزال الصناعات الكيميائية والمعادن والمواد الأساسية من أكثر القطاعات تعرضا لهذه الضغوط، وقد أظهرت بيانات حديثة أن الصناعات كثيفة الطاقة فقدت أكثر من 53 ألف وظيفة خلال عام واحد حتى مارس 2026، بانخفاض 6.3%، في مؤشر على أن أزمة الطاقة تحولت من مشكلة تكلفة مؤقتة إلى عامل يعيد تشكيل الخريطة الصناعية الألمانية.
ولم تنته صدمة الطاقة بانحسار تداعيات الحرب الروسية، إذ أضافت الحرب الإيرانية في 2026 بعدا جديدا، فالتوتر في الشرق الأوسط ومخاطر الملاحة في مضيق هرمز وباب المندب أدت إلى ارتفاع أسعار النفط والغاز وتكاليف الشحن، وأصبحت أوروبا تواجه صدمة طاقة ثانية في فترة قصيرة، وقد أشارت دراسات أوروبية إلى أن حربَي أوكرانيا وإيران أدتا إلى صدمتين مختلفتين في الطاقة، فيما تجاوزت أسعار الغاز الأوروبية خلال سبتمبر 2026 مستويات كانت أعلى من السيناريوهات السلبية التي كان البنك المركزي الأوروبي يتوقعها، مع ارتفاع أسعار النفط إلى أكثر من 100 دولار للبرميل، وهو ما يضغط على الصناعة والنقل والتضخم والاستهلاك في الوقت نفسه.
أعباء هيكلية
وتكمن خطورة هذه الصدمات في أنها لا تؤثر فقط على الشركات التي تستهلك الطاقة مباشرة، وإنما تنتقل عبر سلسلة القيمة بأكملها، فارتفاع سعر الغاز يزيد تكلفة المواد الكيميائية والأسمدة والمعادن، وارتفاع النفط يرفع تكاليف النقل، واضطراب طرق الملاحة يزيد تكلفة التأمين والشحن ويطيل زمن وصول المواد الأولية، ثم تنتقل هذه الزيادة إلى المنتج النهائي، وفي اقتصاد تصديري مثل ألمانيا تصبح المشكلة أكثر تعقيدا، لأن الشركة الألمانية لا تستطيع دائما تمرير كامل الزيادة في التكلفة إلى المستهلك العالمي، خصوصا عندما يكون منافسها الصيني قادرا على تقديم منتج أرخص، وهذا يخلق ضغطا مزدوجا على هوامش الأرباح والاستثمار والعمالة.
وفي الوقت نفسه، تواجه ألمانيا مشكلة ديموغرافية لا تقل أهمية عن الصدمات الخارجية، فتباطؤ نمو قوة العمل يحدث بالتزامن مع خروج أعداد كبيرة من الأجيال الأكبر سنا من سوق العمل، وقد أوضح مكتب الإحصاء الألماني أن التأثيرات الديموغرافية أصبحت عاملا رئيسيا في تباطؤ سوق العمل، رغم أن الهجرة وزيادة مشاركة النساء وكبار السن ساعدت في تعويض جزء من النقص، وهذا يعني أن ألمانيا تحتاج في الوقت نفسه إلى حماية الوظائف الصناعية الحالية وإعادة تدريب العمال، وتعويض النقص المستقبلي في المهارات، وهو تحد مزدوج يرفع تكلفة التحول الاقتصادي.
وتنعكس هذه التطورات في الوضع الاجتماعي أيضا، فقد أظهرت بيانات مكتب الإحصاء الألماني أن 13.3 مليون شخص، أي 16.1% من السكان، كانوا معرضين لخطر الفقر عام 2025 وفقا لتعريف الاتحاد الأوروبي، فيما بلغ عدد المعرضين لخطر الفقر أو الإقصاء الاجتماعي نحو 17.6 مليون شخص، أي 21.2% من السكان، وكانت النسبة بين العاطلين عن العمل مرتفعة بصورة استثنائية عند 64.9%، لكن من الضروري هنا تجنب وصف الرقم بأنه «أعلى مستوى منذ الحرب العالمية الثانية»، لأن هذا المؤشر وفق منهجية EU-SILC لا يسمح بمثل هذا الاستنتاج التاريخي المباشر، خصوصا أن المنهجية الحالية في ألمانيا تعود إلى 2020، والأدق القول إن ألمانيا تواجه مستوى مرتفعا جدا من مخاطر الفقر والإقصاء الاجتماعي، مع صعوبة المقارنة المباشرة مع كامل الفترة التي أعقبت الحرب.
تحول تاريخي
ومع ذلك، فإن الاقتصاد الألماني لا يقف أمام انهيار حتمي، فالصورة أكثر تعقيدا من ذلك، إذ ما تزال ألمانيا تمتلك قاعدة صناعية ضخمة، وقوة تصديرية كبيرة، ومؤسسات مالية مستقرة، وشركات عالمية في السيارات والآلات والكيميائيات والصناعات الهندسية، كما أن الإنفاق العام والاستثمار في البنية التحتية والدفاع يمكن أن يوفران دفعة جديدة للطلب الصناعي، وقد بدأت بعض المؤشرات في التحسن خلال 2026، لكن التحدي الحقيقي هو تحويل هذا التحسن الدوري إلى تحول هيكلي، لأن الاقتصاد الألماني لا يحتاج فقط إلى تحفيز الطلب، وإنما إلى خفض تكلفة الطاقة، وتسريع الاستثمار، وتحديث البنية التحتية، وتطوير الذكاء الاصطناعي والرقمنة، وإعادة بناء القدرة التنافسية في السيارات، وتنويع الأسواق وسلاسل التوريد.
ومن هنا يمكن فهم الأزمة الألمانية باعتبارها لحظة انتقال تاريخية أكثر منها مجرد ركود اقتصادي، فالنموذج الذي جمع الطاقة الرخيصة الروسية مع الطلب الصيني القوي والتكامل التجاري العالمي والأسواق المفتوحة لم يعد يعمل بالشروط نفسها، بينما أصبح الاقتصاد الألماني محاصرا بين طاقة أغلى، ونقل أكثر تكلفة، ورسوم أمريكية، ومنافسة صينية، وتحول تكنولوجي مكلف، وضغوط ديموغرافية، وكل عامل من هذه العوامل يمكن التعامل معه منفردا، لكن اجتماعها في الوقت نفسه هو ما يجعل المرحلة الحالية استثنائية، ولذلك فإن مستقبل الاقتصاد الألماني سيتحدد بقدرته على الانتقال من نموذج يقوم على بيع منتجات صناعية عالية الجودة في بيئة عالمية مواتية إلى نموذج أكثر قدرة على تحمل الصدمات، وأقل اعتمادا على مصدر واحد للطاقة أو سوق واحدة، وأكثر سرعة في الابتكار، وإذا نجحت ألمانيا في تنفيذ هذا التحول فقد تستعيد قوتها الصناعية بصورة مختلفة، أما إذا تعاملت مع الصدمات الحالية باعتبارها أزمة مؤقتة، فقد تتحول الضغوط الحالية تدريجيا من تباطؤ اقتصادي إلى فقدان طويل الأمد لجزء من القاعدة الصناعية التي شكلت أحد أعمدة القوة الاقتصادية الأوروبية لعقود.