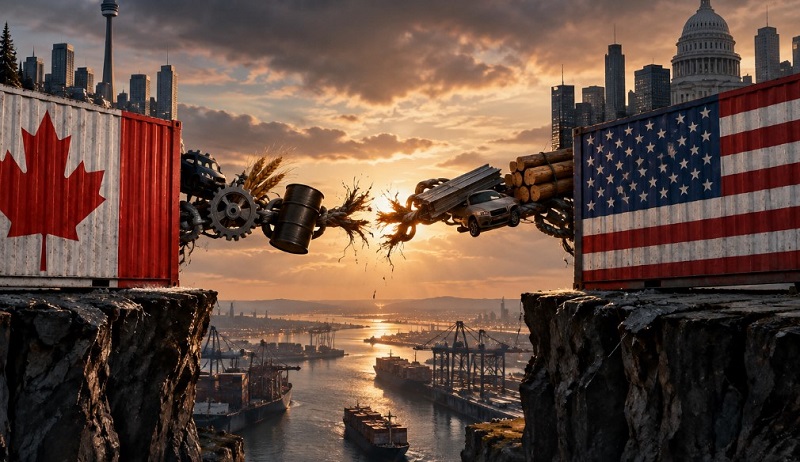
تبدو العلاقات بين الولايات المتحدة وكندا في ظاهرها علاقة بين دولتين متجاورتين تختلفان في بعض الملفات التجارية والسياسية والاستراتيجية، وقد شهدت السنوات الأخيرة تصاعدا واضحا في الخلافات حول الرسوم الجمركية والسياسات الصناعية والطاقة والحدود، إلا أن قراءة العلاقة من منظور الاقتصاد السياسي تكشف حقيقة أكثر عمقا، وهي أن الاقتصاد الكندي أصبح مندمجا بدرجة استثنائية في الاقتصاد الأمريكي، إلى حد يجعل فكرة الدخول في خصومة اقتصادية شاملة مع واشنطن قرارا بالغ الكلفة على أوتاوا، وقد يكون أقرب إلى “الانتحار الاقتصادي” إذا تحولت الخلافات السياسية إلى قطيعة تجارية طويلة الأمد، وهذه النتيجة لا تستند إلى الانطباعات السياسية، وإنما تفرضها أرقام التجارة والاستثمار وسلاسل الإنتاج وسوق العمل والجغرافيا الاقتصادية التي صنعت على مدى عقود واحدة من أكثر العلاقات الاقتصادية تكاملا في العالم.
تبدأ الصورة من التجارة السلعية، ففي عام 2024 بلغت قيمة الصادرات المحلية الكندية نحو 721.1 مليار دولار كندي، ذهب 75.9% منها إلى الولايات المتحدة، أي أن نحو ثلاثة أرباع صادرات كندا السلعية كانت تعتمد على السوق الأمريكية بصورة مباشرة، بينما كانت الولايات المتحدة أيضا مصدر 62.2% من الواردات السلعية الكندية، وتجاوزت قيمة التجارة السلعية الثنائية بين البلدين حاجز التريليون دولار كندي للعام الثالث على التوالي، وهي أرقام تكشف أن الولايات المتحدة ليست مجرد أكبر شريك تجاري لكندا، وإنما تمثل العمود الفقري للشبكة التجارية الكندية، وفي عام 2025 انخفضت حصة الولايات المتحدة من الصادرات السلعية الكندية إلى 71.7% نتيجة التوترات التجارية، لكنها بقيت رغم ذلك عند مستوى مرتفع للغاية يؤكد صعوبة إعادة توجيه التجارة الكندية بسرعة نحو أسواق بديلة.
والأهم أن الاعتماد الكندي على الولايات المتحدة لا يقتصر على قيمة الصادرات، وإنما يمتد إلى عدد الشركات التي تعتمد عليها، ففي عام 2024 كانت الولايات المتحدة وجهة صادرات لنحو 85.7% من الشركات الكندية المصدرة للسلع، فيما كانت الولايات المتحدة السوق التصديرية الوحيدة لنحو 65.9% من هذه الشركات، وهي أعلى نسبة تسجلها البيانات منذ عام 2003، وهذه الأرقام شديدة الدلالة لأنها تعني أن الحديث عن تنويع الأسواق ليس قرارا يمكن تنفيذه بمجرد توقيع اتفاقيات تجارية جديدة، فبالنسبة لعدد كبير من الشركات الكندية، وخصوصا الصغيرة والمتوسطة، تمثل السوق الأمريكية السوق الخارجية الطبيعية التي بنيت عليها نماذج أعمالها وشبكات توزيعها وعلاقاتها مع العملاء، وبالتالي فإن إغلاق هذه السوق أو رفع تكلفة الوصول إليها يعني إعادة بناء النموذج التجاري نفسه وليس مجرد تغيير وجهة بعض الشحنات.
تشابك العمالة
وتزداد حساسية هذا الاعتماد عندما ننتقل من التجارة الإجمالية إلى القيمة المضافة وسوق العمل، فقد أظهرت بيانات هيئة الإحصاء الكندية أن الإنتاج المرتبط بصادرات متجهة إلى الولايات المتحدة مثل نحو 15.9% من الناتج المحلي الإجمالي الكندي في عام 2024، وكان مرتبطا بأكثر من 2.5 مليون وظيفة، كما تشير بيانات أخرى إلى أن الصناعات التي تعتمد على الطلب الأمريكي، بصورة مباشرة أو غير مباشرة، كانت تمثل نحو 10.4% من الوظائف الكندية في عام 2024، أي قرابة 1.7 مليون وظيفة، وهذه الأرقام تجعل الخلاف التجاري مسألة تتجاوز الشركات والمصانع إلى مستوى الدخل والعمالة والاستهلاك والاستقرار الاقتصادي الداخلي.
وتظهر خطورة الاعتماد بصورة أكبر في قطاع الطاقة، وهو أحد أعمدة الصادرات الكندية، فقد بلغت صادرات منتجات الطاقة الكندية نحو 195.3 مليار دولار في عام 2024، وكانت الولايات المتحدة الوجهة لنحو 88% منها، ما يعني أن الاقتصاد الكندي لا يبيع جزءا كبيرا من موارده الطبيعية إلى الولايات المتحدة فحسب، وإنما يعتمد بصورة واسعة على البنية التحتية والجغرافيا اللوجستية التي تجعل السوق الأمريكية الوجهة الأكثر كفاءة لهذه الموارد، ومن ثم فإن محاولة تحويل هذه التدفقات بسرعة إلى أسواق أخرى تواجه قيودا تتعلق بالموانئ وخطوط الأنابيب وقدرات التكرير والنقل والتأمين والتكلفة، وهو ما يجعل الحديث عن “الاستقلال التجاري” أسهل سياسيا من تحقيقه اقتصاديا.
ولا تتوقف درجة التشابك عند السلع، فالولايات المتحدة كانت في عام 2024 أكبر شريك تجاري لكندا في الخدمات أيضا، إذ استحوذت على 50.2% من صادرات الخدمات الكندية و55.7% من وارداتها من الخدمات، ما يعني أن العلاقة الثنائية لا تقوم فقط على النفط والغاز والسيارات والمعادن، وإنما تشمل قطاعات مالية ومهنية وتقنية وسياحية ونقل واتصالات وغيرها، وبالتالي فإن أي صدمة طويلة الأمد في العلاقة الاقتصادية يمكن أن تنتقل من التجارة السلعية إلى الخدمات والاستثمار والتوظيف والإيرادات الضريبية، وتصبح آثارها أوسع بكثير من أثر التعرفة الجمركية المباشرة.
سلاسل الإنتاج
والحقيقة الأعمق أن الاقتصادين لم يعودا اقتصادين منفصلين يتبادلان السلع على الحدود، وإنما أصبحا جزءا من منظومة إنتاج واحدة في قطاعات متعددة، وهو ما يظهر بوضوح في صناعة السيارات والمعدات والآلات والطاقة والغذاء، حيث يمكن أن تعبر المكونات الحدود أكثر من مرة قبل وصول المنتج النهائي إلى المستهلك، ولذلك فإن فرض رسوم مرتفعة على المنتجات الكندية قد يصيب الشركات الأمريكية نفسها التي تعتمد على المدخلات الكندية، كما أن فرض كندا رسوما مقابلة على السلع الأمريكية يرفع تكاليف الشركات والمستهلكين الكنديين، وهو ما يفسر لماذا تكون الحروب التجارية بين اقتصادين متداخلين أكثر تعقيدا من مجرد معادلة “من يدفع التعرفة”، إذ يمكن أن يدفع الطرفان جزءا من التكلفة في الوقت نفسه.
وقد قدمت التطورات التجارية خلال عام 2025 دليلا عمليا على هذه الحقيقة، فعندما تصاعدت الإجراءات الجمركية الأمريكية، انخفضت صادرات كندا إلى الولايات المتحدة بصورة ملحوظة، وفي أبريل 2025 تراجعت الصادرات السلعية الكندية إلى السوق الأمريكية بنسبة 15.8% مقارنة بالشهر السابق، بينما انخفضت الواردات الكندية من الولايات المتحدة بنسبة 9.5%، كما تراجعت الصادرات الكندية إلى الولايات المتحدة في نهاية 2025 إلى مستويات أدنى بصورة واضحة من مستويات ما قبل التصعيد التجاري، وفي الوقت نفسه لم يكن البديل الخارجي قادرا على امتصاص الخسارة بالكامل، وهو ما يوضح أن تنويع الأسواق قد يكون ضروريا استراتيجيا، لكنه لا يعني أن الأسواق الأخرى تستطيع أن تحل محل السوق الأمريكية بالحجم والسرعة والكفاءة نفسها.
ومع ذلك، فإن القول بأن كندا “أسيرة” للاقتصاد الأمريكي لا يعني أن واشنطن تمتلك قدرة مطلقة على فرض شروطها دون تكلفة، فالعلاقة متبادلة وإن كانت غير متكافئة، والولايات المتحدة نفسها تعتمد على كندا في قطاعات مهمة، وفي مقدمتها الطاقة والموارد الطبيعية والمعادن وبعض المدخلات الصناعية والغذائية، كما أن قرب الحدود وسلاسل الإمداد المشتركة يجعل استبدال الموردين الكنديين مكلفا في عدد من القطاعات، ولذلك فإن القوة الاقتصادية الأمريكية في العلاقة لا تعني غياب أوراق القوة الكندية، وإنما تعني أن ميزان القوة يتحرك داخل شبكة اعتماد متبادل تميل كفتها بدرجة أكبر إلى الولايات المتحدة.
أوراق التفاوض
من هنا يجب التمييز بين تنويع الاقتصاد الكندي والانفصال عن الاقتصاد الأمريكي، فالأول خيار اقتصادي عقلاني يمكن أن يقلل المخاطر على المدى الطويل، أما الثاني فهو مشروع مختلف تماما وقد تكون تكلفته مرتفعة إلى درجة يصعب تبريرها اقتصاديا، ومن المنطقي لكندا أن توسع علاقاتها التجارية مع أوروبا وآسيا والهند وأمريكا اللاتينية، وأن تستثمر في الموانئ والبنية التحتية وسلاسل القيمة المحلية، وأن تزيد القيمة المضافة للصادرات بدلا من الاعتماد المفرط على المواد الأولية، لكن هذه الاستراتيجية ينبغي أن تهدف إلى بناء خيارات إضافية لا إلى تدمير الخيار الأمريكي الذي يشكل اليوم أكبر سوق وأقرب سوق وأكثرها اندماجا مع الاقتصاد الكندي.
وفي النهاية، فإن الجغرافيا لا تمنح كندا حدودا مشتركة مع الولايات المتحدة فقط، وإنما منحتها واحدة من أكثر البيئات التجارية تكاملا في العالم، والمسافة القصيرة بين المدن والمصانع والأسواق، والبنية التحتية العابرة للحدود، واتفاقيات التجارة، وتشابك الاستثمارات وسلاسل الإنتاج، كلها صنعت واقعا اقتصاديا لا يمكن تغييره بقرار سياسي سريع، ولذلك فإن استمرار الخلافات بين واشنطن وأوتاوا أمر طبيعي في العلاقات الدولية، وكذلك سعي كندا إلى حماية مصالحها وتنويع أسواقها، لكن تحويل الخلاف إلى خصومة اقتصادية استراتيجية شاملة سيكون مختلفا تماما، لأنه يعني محاولة فصل اقتصادين تشابكا على مدى عقود، وفي حالة كندا تحديدا، فإن الأرقام تقول إن تكلفة هذه القطيعة لن تقع على الولايات المتحدة وحدها، وإنما ستصيب الاقتصاد الكندي في قلب صادراته وإنتاجه ووظائفه واستثماراته، ولهذا فإن الحكمة الاقتصادية لا تقتضي أن تختار كندا بين السيادة الاقتصادية والتكامل مع الولايات المتحدة، وإنما أن تبني قدرة تفاوضية أكبر داخل هذا التكامل، وأن تنوع أسواقها دون أن تهدم الجسر الاقتصادي الذي يقوم عليه جزء جوهري من قوتها الاقتصادية، فالمشكلة ليست في أن تكون كندا مندمجة في الاقتصاد الأمريكي، وإنما في أن تكون درجة اعتمادها على سوق واحدة مرتفعة إلى الحد الذي يجعل أي صدام سياسي يتحول إلى صدمة اقتصادية، وهذه هي المعضلة الحقيقية التي ينبغي أن تعالجها أوتاوا خلال السنوات المقبلة.