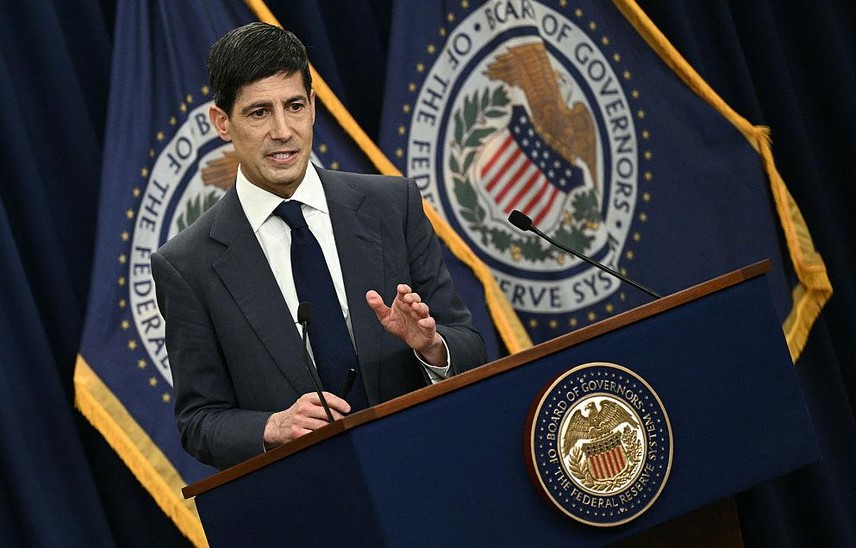
يدخل الاقتصاد الأميركي هذا الأسبوع واحدة من أكثر لحظات السياسة النقدية حساسية منذ بداية الولاية الجديدة للرئيس دونالد ترامب، فاجتماع مجلس الاحتياطي الفدرالي المقرر في 15 و16 سبتمبر يأتي في بيئة اقتصادية مختلفة جذريا عن تلك التي كانت تسمح بالحديث عن خفض تدريجي للفائدة، إذ عادت الضغوط التضخمية إلى الواجهة بفعل ارتفاع أسعار الطاقة، واضطرابات الشرق الأوسط، واستمرار تداعيات حرب روسيا وأوكرانيا، إلى جانب ضغوط مرتبطة بسلاسل الإمداد والطلب الاستثماري القوي، خصوصا في قطاعات التكنولوجيا ومراكز البيانات، وفي الوقت نفسه يواجه الفدرالي ضغوطا سياسية متزايدة من البيت الأبيض الذي يريد فائدة أقل لدعم النمو وتخفيف تكلفة الاقتراض وخدمة الدين الحكومي، ما يجعل قرار السياسة النقدية اختبارا مزدوجا، اقتصاديا ومؤسسيا، لرئيس الفدرالي كيفن وورش.
ضغوط تضخمية
المؤشر الأكثر وضوحا على تغير البيئة التضخمية جاء من بيانات مكتب إحصاءات العمل الأميركي، فقد ارتفع مؤشر أسعار المستهلكين بنسبة 0.4% في أغسطس على أساس شهري، مقابل 0.1% في يوليو، ليستقر التضخم السنوي عند 3.4%، بينما ارتفع التضخم الأساسي، باستثناء الغذاء والطاقة، بنسبة 2.4% خلال عام، وهي مستويات لا تزال أعلى بوضوح من هدف الفدرالي البالغ 2%، والأكثر أهمية أن أسعار الطاقة ارتفعت 16.3% خلال عام، بينما ارتفع البنزين 27.4%، وسجلت أسعار الطاقة زيادة شهرية بلغت 2.1% في أغسطس وحده، ما يعني أن الصدمة لم تعد محصورة في أسواق النفط العالمية، بل بدأت تنتقل إلى تكلفة النقل والاستهلاك والإنتاج داخل الاقتصاد الأميركي.
معضلة نقدية
وهنا تكمن الصعوبة الأساسية أمام الفدرالي، فارتفاع أسعار النفط الناتج عن التوترات الجيوسياسية لا يمكن للفائدة أن تنتج مزيدا من النفط أو تعيد فتح خطوط الملاحة أو تخفض مخاطر الحرب، لكن ترك الصدمة تمر من دون استجابة قد يسمح لها بالانتقال من أسعار الطاقة إلى الأجور والخدمات وتوقعات التضخم، ولذلك فإن البنك المركزي لا يحاول معالجة الحرب نفسها، بقدر ما يحاول منع الصدمة الخارجية من التحول إلى تضخم داخلي مستدام، وهذه نقطة جوهرية لفهم المنطق الذي قد يقود وورش إلى التشدد النقدي، حتى في الوقت الذي تبدو فيه أسباب التضخم خارج نطاق السياسة النقدية التقليدية.
انقسام نادر
ومنذ اجتماع يوليو، أبقى الفدرالي سعر الفائدة في نطاق 3.50% إلى 3.75%، لكن القرار كشف عن انقسام غير معتاد، إذ صوت ثلاثة أعضاء لصالح رفع الفائدة بمقدار 25 نقطة أساس، وهو أكبر انقسام في مسار القرار خلال هذه المرحلة، كما أن رئيس الفدرالي وورش شدد في الأسابيع التالية على أن البنك يحتاج إلى رؤية واضحة لعودة التضخم إلى هدف 2% وبسرعة كافية، وهي رسالة فسرتها الأسواق باعتبارها تمهيدا لاحتمال رفع الفائدة في اجتماع سبتمبر.
رسالة مؤسسية
المسألة الأكثر أهمية هنا أن رفع الفائدة، إذا حدث، لن يكون بالضرورة بداية دورة تشديد نقدي طويلة، فقد يكون رسالة مؤسسية أكثر منه تحولا كاملا في الاتجاه، أي أن الفدرالي يريد التأكيد أن عودة التضخم إلى الصعود لن تمر من دون رد، خصوصا أن التضخم الأميركي بقي أعلى من هدف 2% لسنوات طويلة، وبالتالي فإن مصداقية البنك المركزي أصبحت جزءا من المعركة نفسها، لأن الأسواق لا تسعر الفائدة الحالية فقط، وإنما تسعر أيضا مدى ثقة المستثمرين بأن الفدرالي قادر ومستعد على منع التضخم من الخروج عن السيطرة.
صدمة مزدوجة
لكن الجانب الآخر من المعادلة لا يقل أهمية، فرفع الفائدة يأتي في وقت لا يخلو فيه سوق العمل من إشارات ضعف، كما أن تكلفة الاقتراض المرتفعة تضغط على الاستثمار العقاري والاستهلاك وتمويل الشركات، ما يعني أن الفدرالي يواجه ما يعرف اقتصاديا بمشكلة الصدمة المزدوجة، فهو يريد محاصرة التضخم من دون أن يدفع الاقتصاد إلى تباطؤ حاد، وهذه المعضلة تصبح أكثر تعقيدا عندما تكون الزيادة في الأسعار ناتجة جزئيا عن النفط والنقل والحرب، لأن تشديد السياسة النقدية قد يخفض الطلب، لكنه لا يعالج مصدر الصدمة في جانب العرض.
ضغط سياسي
في المقابل، يقف البيت الأبيض في موقع مختلف تماما، فالرئيس ترامب يرى أن الفائدة المرتفعة تقيد النمو، وترفع تكلفة التمويل، وتزيد أعباء خدمة الدين الأميركي، ولذلك واصل الدعوة إلى أسعار فائدة أقل، بينما يذهب منطق الفدرالي في الاتجاه المعاكس عندما يرى أن السماح بالتضخم بالاستقرار عند مستويات مرتفعة قد يؤدي في النهاية إلى تكلفة اقتصادية أكبر، وقد تحول هذا الاختلاف بالفعل إلى قضية تتجاوز الأرقام إلى مسألة استقلال السياسة النقدية. وقد أكدت التجربة خلال الأشهر الماضية أن العلاقة بين البيت الأبيض والفدرالي ستظل أحد أهم المتغيرات السياسية في الأسواق المالية الأميركية.
مواجهة محتملة
وهنا يظهر السؤال الأكثر حساسية: هل نشهد اشتعال معركة داخلية بين وورش وترامب؟ الاحتمال موجود، لكن من المبكر وصفه بأنه مواجهة مؤسسية شاملة، فالخلاف الحالي يتمحور حول الوظيفة الاقتصادية للفائدة أكثر مما يتمحور حول صراع شخصي، وإذا رفع الفدرالي الفائدة في سبتمبر، فإن ترامب قد يصعد انتقاداته، خصوصا أن القرار يأتي قبل انتخابات التجديد النصفي، لكن وورش يمتلك في المقابل مصلحة مؤسسية واضحة في إثبات أن الفدرالي يتخذ قراراته بناء على البيانات وليس على الاعتبارات السياسية، وأي تراجع أمام الضغط السياسي قد يرفع علاوة المخاطر في سوق السندات ويضعف الثقة في قدرة البنك على تثبيت توقعات التضخم.
قلق الأسواق
وتزداد حساسية المشهد لأن أسواق السندات بدأت تعكس بالفعل مخاوف من استمرار التضخم، فقد تجاوز عائد سندات الخزانة الأميركية لأجل عشر سنوات مستوى 5% في سبتمبر، وهو أعلى مستوى منذ سنوات، في الوقت الذي دفعت فيه صدمة الطاقة والتوقعات النقدية الأكثر تشددا عوائد السندات العالمية إلى مستويات مرتفعة، وهذه مفارقة مهمة، إذ إن البيت الأبيض يريد فائدة أقل، لكن الأسواق قد تفرض على الحكومة الأميركية تكلفة تمويل أعلى إذا تراجعت الثقة في المسار النقدي أو المالي، وبالتالي فإن الضغط على الفدرالي لخفض الفائدة قد يؤدي عكسيا إلى ارتفاع العوائد طويلة الأجل بدلا من انخفاضها.
تباطؤ اقتصادي
ولا يعني ذلك أن الولايات المتحدة تتحرك نحو انفلات تضخمي، فالناتج المحلي الحقيقي نما بمعدل سنوي 1.5% في الربع الثاني من 2026، بعد نمو 2.1% في الربع الأول، كما أن التضخم الأساسي البالغ 2.4% أقل بكثير من معدلات التضخم التي شهدتها الولايات المتحدة في ذروة موجة التضخم السابقة، لكن المشكلة تكمن في الاتجاه، فالفدرالي لا ينظر إلى الرقم الحالي فقط، وإنما إلى احتمال أن تؤدي أسعار الطاقة المرتفعة، والتوترات الجيوسياسية، والتعريفات التجارية، وقوة الطلب في بعض القطاعات إلى إبطاء مسار العودة نحو 2%.
تباين عالمي
ومن هذه الزاوية يمكن فهم لماذا لا تتجه جميع البنوك المركزية حول العالم إلى المسار نفسه، فكل اقتصاد يواجه مزيجا مختلفا من التضخم والنمو وسوق العمل وسعر الصرف، كما أن بعض البنوك المركزية قد ترى أن صدمة الطاقة مؤقتة ولا تستدعي تشديدا قويا، بينما قد ترى أخرى أن ضعف النشاط الاقتصادي يجعل رفع الفائدة أكثر خطورة، ولذلك فإن العالم قد يدخل مرحلة أكثر تباينا في السياسة النقدية، بدلا من موجة موحدة من الخفض أو الرفع كما حدث في مراحل سابقة.
اختبار القرار
في النهاية، لا تكمن أهمية قرار وورش في ربع نقطة مئوية فقط، وإنما في الرسالة التي سيرسلها إلى الاقتصاد والأسواق والبيت الأبيض والعالم، فإذا رفع الفدرالي الفائدة، فسيكون ذلك إعلانا بأن استقرار الأسعار لا يزال أولوية حتى في مواجهة الصدمات الجيوسياسية، وإذا امتنع عن الرفع، فقد يكون ذلك تعبيرا عن الحذر من تحميل الاقتصاد تكلفة صدمة مصدرها الخارج، أما السيناريو الأكثر حساسية فهو أن يبدأ رفع الفائدة في سبتمبر ثم يتبعه ضغط سياسي متزايد من ترامب، عندها لن تصبح المعركة حول سعر الفائدة وحده، بل حول السؤال الأكبر: من يحدد الاتجاه الاقتصادي للولايات المتحدة، السياسة أم المؤسسة النقدية؟
فصل جديد
والراجح أن الاختبار الحقيقي لورش لن يكون في قدرته على رفع الفائدة، وإنما في قدرته على الحفاظ على استقلال القرار النقدي مع إبقاء التضخم تحت السيطرة من دون دفع الاقتصاد إلى ركود، ففي اقتصاد يبلغ حجمه عشرات التريليونات من الدولارات، ويمثل الدولار عملته الاحتياطية الأساسية في النظام المالي العالمي، فإن أي اهتزاز في مصداقية الفدرالي لا يبقى شأنا أميركيا داخليا، بل يمكن أن ينتقل إلى عوائد السندات، وأسعار الصرف، وتدفقات رؤوس الأموال، وأسواق السلع، وسياسات البنوك المركزية الأخرى، ولهذا فإن معركة سبتمبر قد تكون بداية فصل جديد في العلاقة بين السياسة والاقتصاد النقدي الأميركي، وليس مجرد اجتماع آخر للفدرالي.