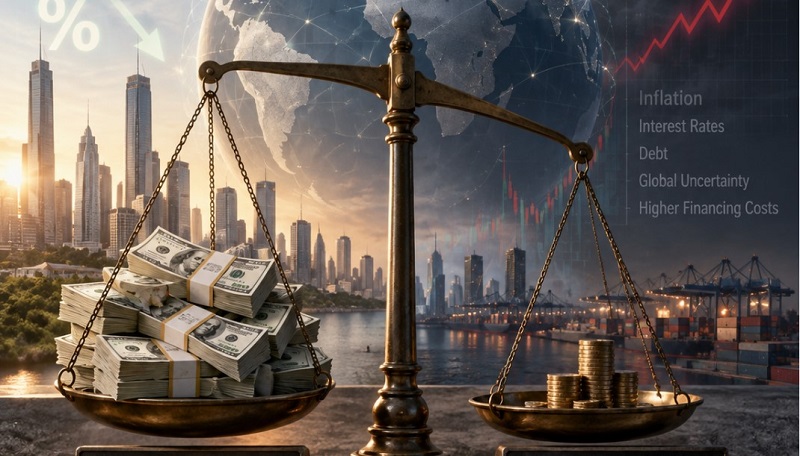
دخل الاقتصاد العالمي مرحلة مختلفة في علاقته مع رأس المال، فبعد سنوات طويلة اتسمت بانخفاض غير مسبوق في أسعار الفائدة، وفرة السيولة، وتدخل واسع من البنوك المركزية لدعم الأسواق، بدأت تكلفة رأس المال تأخذ مسارا أكثر صرامة، وأصبح الحصول على التمويل مرتبطا بصورة أكبر بقدرة الحكومات والشركات على تقديم عوائد مقنعة للمستثمرين، وفي هذه البيئة يبرز سؤال يتجاوز حركة أسعار الفائدة قصيرة الأجل، هل يشهد العالم نهاية مرحلة الأموال الرخيصة وبداية عصر تصبح فيه ندرة رأس المال عاملا حاسما في تحديد النمو والاستثمار؟
المؤشرات الرسمية تشير إلى تغير هيكلي في البيئة المالية العالمية، فقد بلغ الدين الحكومي الإجمالي العالمي قرابة 94% من الناتج المحلي الإجمالي في عام 2025، ويتوقع صندوق النقد الدولي أن يصل إلى 100% بحلول عام 2029 إذا استمرت الاتجاهات المالية الحالية، كما ارتفعت مدفوعات الفائدة الحكومية من نحو 2% من الناتج العالمي قبل أربع سنوات إلى ما يقارب 3% حاليا، وهو تحول مهم لأنه يعني أن جزءا متزايدا من الموارد الاقتصادية يذهب إلى خدمة الدين بدلا من تمويل الإنفاق والاستثمار الجديد، وفقا لتقرير المراقبة المالية لصندوق النقد الدولي الصادر في أبريل 2026.
نهاية الاستثناء
لفهم التحول الحالي، يجب العودة إلى المرحلة التي أعقبت الأزمة المالية العالمية عام 2008، ثم مرحلة جائحة كورونا، حيث أصبحت أسعار الفائدة المنخفضة للغاية وبرامج شراء الأصول جزءا رئيسيا من النظام المالي العالمي، ووصلت هذه البيئة إلى ذروتها خلال 2020 و2021، عندما خفضت البنوك المركزية أسعار الفائدة إلى مستويات تاريخية متدنية وضخت كميات ضخمة من السيولة للحفاظ على تدفق الائتمان والأسواق المالية
هذه المرحلة ساعدت على خفض تكلفة الاقتراض، ورفعت أسعار الأصول، وسهلت تمويل الشركات والحكومات، لكنها ساهمت أيضا في تراكم مستويات مرتفعة من الدين، ومع عودة التضخم وارتفاع أسعار الفائدة منذ 2022، بدأت الاقتصادات تواجه الجانب الآخر من المعادلة، وهو إعادة تسعير رأس المال
الولايات المتحدة تقدم مثالا واضحا على هذا التحول، فقد رفع الاحتياطي الفيدرالي في 16 سبتمبر 2026 النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية إلى 3.75%-4%، في حين بلغ عائد سندات الخزانة الأميركية لأجل عشر سنوات 5.01% في 16 سبتمبر، بينما بلغ العائد الحقيقي المستخلص من السندات المحمية من التضخم لأجل عشر سنوات 2.68%، وفقا لبيانات الاحتياطي الفيدرالي، وهي مستويات تؤكد أن التمويل طويل الأجل أصبح أكثر تكلفة بكثير من البيئة التي سادت خلال سنوات الأموال شديدة الرخص.
دين ينافس الاستثمار
المشكلة الأساسية لا تكمن في ارتفاع الفائدة وحده، فقد أصبح حجم الطلب على رأس المال نفسه أكبر، الحكومات تحتاج إلى تمويل العجز وإعادة تمويل الديون القائمة، والشركات تحتاج إلى تمويل الذكاء الاصطناعي والطاقة والبنية التحتية والدفاع وسلاسل الإمداد الجديدة، في الوقت الذي يتراجع فيه هامش المناورة المالي لدى العديد من الدول
تقرير الدين العالمي لمنظمة التعاون الاقتصادي والتنمية يكشف حجم التحول، إذ يتوقع أن تقترض الحكومات والشركات من الأسواق العالمية نحو 29 تريليون دولار خلال عام 2026، بزيادة قدرها 4 تريليونات دولار، أو 17% مقارنة بعام 2024، كما بلغ الاقتراض الحكومي المركزي في دول المنظمة 17 تريليون دولار في 2025 مقارنة بـ12 تريليون دولار في 2022، بينما يتوقع ارتفاعه بنحو تريليون دولار إضافي خلال 2026.
الأكثر دلالة أن جزءا كبيرا من هذا الاقتراض لا يذهب إلى استثمارات جديدة، فقد بلغت احتياجات إعادة تمويل الديون السيادية في دول منظمة التعاون والتنمية نحو 13.5 تريليون دولار في 2025، أي قرابة 80% من إجمالي الاقتراض الحكومي، مع توقع ارتفاعها بنحو تريليون دولار إضافي في 2026، وهذا يعني أن جزءا ضخما من رأس المال العالمي يستخدم لإعادة تدوير الديون القائمة، وليس لتمويل طاقة إنتاجية جديدة.
وفي القطاع الخاص بلغ اقتراض الشركات من الأسواق نحو 13.7 تريليون دولار في 2025، وهو أعلى مستوى بالقيمة الحقيقية على الإطلاق، بينما بلغ رصيد ديون الشركات القائمة نحو 59.5 تريليون دولار، وتربط منظمة التعاون الاقتصادي والتنمية جزءا من الزيادة المقبلة بالحاجة الضخمة إلى تمويل الاستثمارات المرتبطة بالذكاء الاصطناعي.
رأس المال الانتقائي
هذا التحول يعني أن العالم لا يواجه بالضرورة نقصا مطلقا في الأموال، فالنظام المالي العالمي ما زال يمتلك كميات ضخمة من المدخرات والسيولة، لكن المشكلة أصبحت في ندرة رأس المال منخفض التكلفة وطويل الأجل، وهو ما يغير طريقة توزيع الأموال
المستثمر في البيئة الجديدة أصبح أكثر حساسية للعائد والمخاطر، وأسواق السندات أصبحت أكثر اعتمادا على مستثمرين يتحركون وفقا للأسعار والعوائد، مع تراجع الدور النسبي لبعض مصادر الطلب الأقل حساسية للسعر، خصوصا مع تقلص ميزانيات بعض البنوك المركزية، وهو ما قد يجعل الأسواق أكثر عرضة للتقلب عند وقوع الصدمات، وفقا لمنظمة التعاون الاقتصادي والتنمية وصندوق النقد الدولي.
وتظهر هذه الظاهرة بوضوح في آجال الدين، فقد اتجهت الحكومات والشركات نحو إصدار سندات قصيرة الأجل لتقليل تكلفة التمويل الحالية، لكن هذا الخيار يرفع مخاطر إعادة التمويل مستقبلا، وفي الأسواق الناشئة يستحق أكثر من ثلث رصيد السندات القائمة خلال السنوات الثلاث المقبلة، بينما تتجاوز النسبة النصف في الاقتصادات منخفضة الدخل، وفقا لتقرير الدين العالمي لمنظمة التعاون الاقتصادي والتنمية.
وهنا تتغير قاعدة اللعبة الاقتصادية، فالمشروع الذي كان يستطيع الحصول على التمويل اعتمادا على توقعات النمو المستقبلية قد يحتاج اليوم إلى إثبات قدرته على توليد تدفقات نقدية وعوائد أعلى، والحكومة التي كانت قادرة على زيادة الاقتراض بتكلفة محدودة أصبحت مطالبة بإدارة الدين بعناية أكبر، والدول التي تتمتع بمصداقية مالية ومؤسسات قوية وأسواق رأسمالية عميقة ستملك قدرة أكبر على الوصول إلى التمويل عندما يصبح رأس المال أكثر انتقائية
استثمار أكثر تكلفة
قد يكون التأثير الأعمق لمرحلة رأس المال المكلف هو انتقال الاقتصاد العالمي من نموذج يعتمد على وفرة التمويل إلى نموذج تصبح فيه كفاءة تخصيص رأس المال أكثر أهمية من حجم السيولة نفسها
الذكاء الاصطناعي يحتاج إلى استثمارات ضخمة في مراكز البيانات والطاقة والشبكات، والتحول في الطاقة يحتاج إلى تريليونات الدولارات في البنية التحتية، وإعادة بناء سلاسل الإمداد تحتاج إلى مصانع جديدة، والإنفاق الدفاعي يتوسع في عدد كبير من الاقتصادات، وفي الوقت ذاته تواجه الحكومات ارتفاعا في الإنفاق المرتبط بالشيخوخة والرعاية الصحية والمعاشات، وهذا يعني أن الطلب على رأس المال مرشح للبقاء مرتفعا
صندوق النقد الدولي يرى أن ارتفاع الدين وأسعار الفائدة جعل المساحة المالية العالمية أضيق، كما يشير بنك التسويات الدولية إلى أن ارتفاع الدين العام وتراجع الفارق بين معدلات النمو وأسعار الفائدة يزيدان حساسية المالية العامة للصدمات، بينما يمكن لتحولات التركيبة السكانية نحو مجتمعات أكثر تقدما في العمر أن تضغط مستقبلا على المدخرات وتدفع أسعار الفائدة الحقيقية نحو مستويات أعلى، مع بقاء حجم هذا الأثر وتوقيته غير مؤكدين.
عصر جديد
السؤال إذن لا يتعلق بما إذا كانت أسعار الفائدة ستعود إلى الصفر في المستقبل، فهذا يتوقف على التضخم والنمو والسياسة النقدية، وإنما يتعلق بما إذا كان الاقتصاد العالمي يستطيع العودة إلى البيئة الاستثنائية التي سمحت لعقد كامل تقريبا بتمويل الدين والاستثمار بتكلفة شديدة الانخفاض
البيانات الحالية تقدم سببا قويا للاعتقاد بأن تلك البيئة أصبحت أصعب بكثير، فالدين العالمي مرتفع، واحتياجات إعادة التمويل تتزايد، والحكومات تنافس الشركات على المدخرات، والاستثمارات الجديدة في الذكاء الاصطناعي والطاقة والدفاع والبنية التحتية تحتاج إلى كميات ضخمة من رأس المال، بينما أصبح المستثمر أكثر حساسية للعائد والمخاطر
لذلك قد يكون التعبير الأدق للمرحلة المقبلة هو عصر ندرة رأس المال الرخيص، وليس عصر ندرة الأموال بالمعنى المطلق، فالأموال ستبقى موجودة، لكنها ستكون أكثر تكلفة، وأكثر انتقائية، وأكثر ارتباطا بالإنتاجية والقدرة على توليد العائد
وهذا التحول يحمل تداعيات واسعة على خريطة الاقتصاد العالمي، إذ قد تصبح الدول ذات المدخرات المرتفعة، والأسواق المالية العميقة، والاستقرار المؤسسي، والقدرة على جذب الاستثمار طويل الأجل أكثر قدرة على تمويل التحولات الكبرى، بينما تواجه الاقتصادات المثقلة بالدين أو التي تعتمد بصورة كبيرة على التمويل الخارجي تكلفة أعلى للحصول على رأس المال
في نهاية المطاف، قد تكون المرحلة القادمة مختلفة عن العقود السابقة في قاعدة اقتصادية أساسية، لم يعد السؤال فقط من يملك المال، وإنما من يستطيع الوصول إليه بتكلفة مقبولة، ومن يستطيع تحويله إلى إنتاجية ونمو وعائد حقيقي، وهذه المعادلة قد تصبح واحدة من أهم محددات القوة الاقتصادية خلال العقد المقبل.