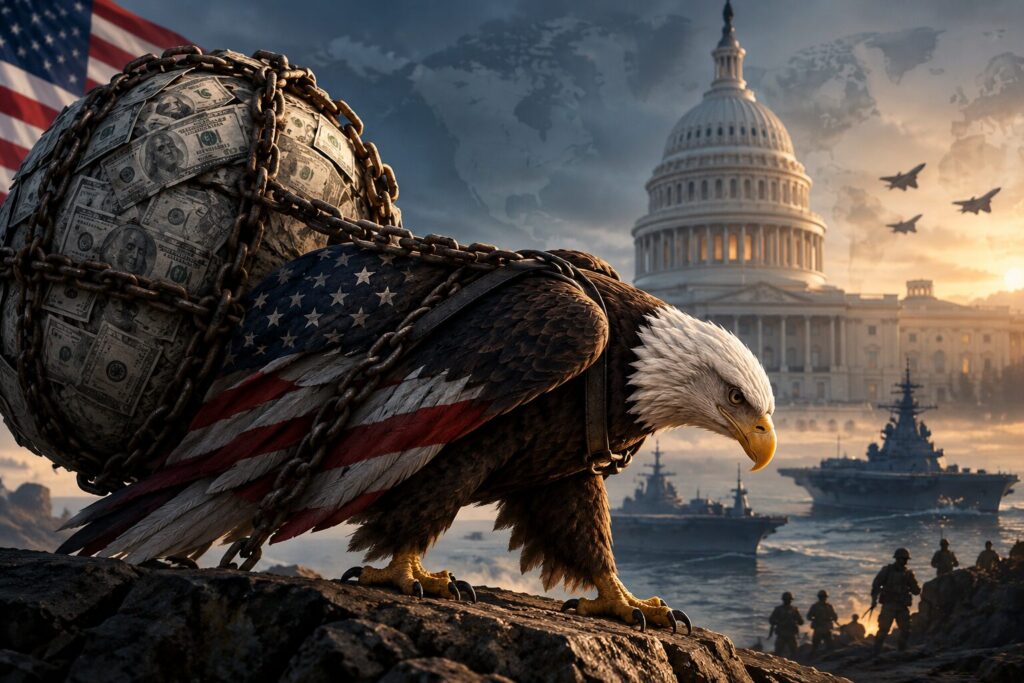
لم يعد الدين العام الأمريكي مجرد قضية مالية ترتبط بعجز الموازنة أو ارتفاع تكلفة الاقتراض، كما لم تعد إدارة المالية العامة شأنا داخليا منفصلا عن حسابات السياسة الخارجية والدفاعية. فمع اقتراب الدين العام الأمريكي من مستوى 40 تريليون دولار، واستمرار التوقعات بارتفاعه خلال السنوات المقبلة، أصبحت العلاقة بين القوة المالية والقدرة الجيوسياسية أكثر وضوحا، لتدخل المالية العامة بصورة مباشرة في معادلة الأمن القومي الأمريكي. فالمسألة لا تتعلق بفقدان الولايات المتحدة قدرتها على تمويل نفسها، بقدر ما ترتبط بتزايد تكلفة الحفاظ على القوة الأمريكية، وقدرة الدولة على إدارة الدين، والحفاظ على ثقة الأسواق، وضمان استمرار الطلب العالمي على الدولار وأدوات الخزانة الأمريكية.
سوق الخزانة
تنبع أهمية هذه المسألة من طبيعة النظام المالي الأمريكي، إذ لا تقترض الولايات المتحدة فقط لتمويل الإنفاق الحكومي، وإنما تعتمد على سوق سندات الخزانة باعتبارها أحد أهم أعمدة النظام المالي العالمي. ومن ثم، فإن ارتفاع الدين لا يعني مجرد زيادة رقم في حسابات وزارة الخزانة، بل يعني اتساع حجم الالتزامات التي يتعين على الدولة إعادة تمويلها بصورة مستمرة. وفي 2025 رفعت الولايات المتحدة سقف الدين القانوني من 36.104 تريليون دولار إلى 41.104 تريليون دولار، بما يعكس اتساع الحيز المالي المطلوب لاستيعاب المسار الحالي للإنفاق والعجز. كما توقعت وزارة الخزانة في الربع الثالث من عام 2026 اقتراض 739 مليار دولار من صافي الدين القابل للتداول لدى القطاع الخاص، ثم 628 مليار دولار في الربع الرابع، بما يؤكد أن الاقتراض أصبح مكونا هيكليا في إدارة المالية الأمريكية، وليس أداة استثنائية مرتبطة بظروف مؤقتة.
فاتورة الفائدة
وتزداد خطورة المسار المالي عندما ننتقل من حجم الدين إلى تكلفة خدمته. فمكتب الميزانية في الكونغرس الأمريكي يتوقع أن تبلغ صافي مدفوعات الفائدة على الدين نحو تريليون دولار خلال السنة المالية 2026، بما يعادل 3.3% من الناتج المحلي الإجمالي، قبل أن ترتفع إلى 2.1 تريليون دولار بحلول عام 2036، أي نحو 4.6% من الناتج المحلي الإجمالي. وتعني هذه الأرقام أن جزءا متزايدا من الموارد الحكومية سيتجه إلى خدمة الدين بدلا من تمويل الإنفاق القادر على رفع الإنتاجية أو تعزيز الاستثمار أو دعم القدرات الدفاعية. والأهم أن هذه الزيادة لا تحتاج إلى حدوث أزمة مالية حتى تتحول إلى مشكلة استراتيجية؛ إذ يكفي استمرار مستويات الدين المرتفعة مع بقاء أسعار الفائدة عند مستويات أعلى من تلك التي سبقت جائحة كورونا حتى يتزايد عبء الفائدة تدريجيا.
مستويات تاريخية
وتشير توقعات مكتب الميزانية في الكونغرس إلى ارتفاع الدين الفيدرالي الذي يحمله الجمهور من نحو 101% من الناتج المحلي الإجمالي في نهاية عام 2026 إلى 108% في 2030، ثم إلى 120% في 2036، وهو مستوى يتجاوز أعلى نسبة تاريخية سابقة بلغت نحو 106% من الناتج المحلي الإجمالي عام 1946، في أعقاب الحرب العالمية الثانية. وتحمل هذه المقارنة دلالة شديدة الأهمية، فالولايات المتحدة اليوم لا تخوض حربا عالمية شاملة تستنزف المالية العامة بصورة مؤقتة، ومع ذلك تقترب مستويات الدين من مستويات ارتبطت تاريخيا بظروف استثنائية، وهو ما يعكس طبيعة هيكلية للمشكلة أكثر من كونها ظرفية.
تمويل القوة
هنا تحديدا تظهر الصلة المباشرة بين المالية العامة والأمن القومي، فالقوة العسكرية تحتاج إلى قاعدة مالية مستدامة. والقدرة على تمويل حاملات الطائرات والطائرات المتقدمة والصواريخ وأنظمة الدفاع الصاروخي والفضاء والأمن السيبراني وشبكات الانتشار العسكري حول العالم لا تعتمد فقط على التفوق التكنولوجي، وإنما تحتاج إلى دولة قادرة على تحمل التكلفة المالية لهذا التفوق لعقود طويلة. وفي مشروع موازنة الدفاع للسنة المالية 2026، طلبت وزارة الدفاع الأمريكية نحو 848.3 مليار دولار من التمويل التقديري، بينما بلغ إجمالي طلب الدفاع الوطني، مع بنود المصالحة، نحو 1.012 تريليون دولار، بما يوضح حجم الموارد اللازمة للحفاظ على التفوق العسكري الأمريكي في بيئة استراتيجية تتسع فيها المنافسة مع الصين وتتزايد فيها التوترات الدولية.
معادلة الإنفاق
المشكلة ليست أن الولايات المتحدة عاجزة عن تمويل الإنفاق الدفاعي، فهي لا تزال تمتلك أكبر قاعدة اقتصادية ومالية منفردة في العالم، وإنما تكمن في تكلفة الفرصة البديلة. فكل دولار إضافي يذهب إلى الفائدة على الدين هو دولار لا يمكن توجيهه إلى مجال آخر دون زيادة الاقتراض أو خفض الإنفاق. ومن ثم، فإن المنافسة بين الدفاع والإنفاق الاجتماعي والاستثمار والبنية التحتية لم تعد مجرد منافسة محاسبية، وإنما أصبحت جزءا من السؤال الاستراتيجي المتعلق بكيفية توزيع القوة الاقتصادية الأمريكية على مدى العقود المقبلة. وقد أشار مكتب الميزانية في الكونغرس بوضوح إلى أن ارتفاع تكاليف الفائدة يمثل أحد العوامل الرئيسية التي تدفع العجز إلى مستويات أعلى خلال العقد المقبل.
قوة الدولار
ومع ذلك، لا يمكن تحليل الدين الأمريكي من منظور الأمن القومي دون التوقف أمام الميزة الاستثنائية التي تمتلكها واشنطن، والمتمثلة في كون معظم ديونها مقومة بالدولار، بينما لا يزال الدولار العملة المركزية في النظام النقدي العالمي. وأظهرت بيانات صندوق النقد الدولي أن الدولار مثل 57.13% من الاحتياطيات الرسمية العالمية من النقد الأجنبي في الربع الأول من عام 2026، وهي نسبة تمنح الولايات المتحدة قدرة استثنائية على الوصول إلى التمويل العالمي، وتتيح للخزانة الأمريكية إصدار كميات ضخمة من الدين مع استمرار وجود قاعدة عالمية واسعة من المستثمرين الراغبين في امتلاك الأصول الدولارية.
العمق المالي
هذه الميزة تمنح واشنطن ما يمكن وصفه بـ”العمق المالي الاستراتيجي”، لكنها في الوقت نفسه قد تتحول إلى مصدر للاطمئنان الزائد. فامتلاك عملة الاحتياط العالمية لا يعني امتلاك قدرة غير محدودة على الاقتراض. والثقة بالدولار ليست قرارا أمريكيا منفردا، وإنما نتيجة لتفاعل مجموعة من العوامل، من بينها قوة الاقتصاد الأمريكي، وعمق أسواق رأس المال، واستقلال المؤسسات النقدية، وسيادة القانون، وسيولة سوق الخزانة، وغياب بديل عالمي كامل للدولار. ولذلك فإن استمرار ارتفاع الدين والعجز لا يعني تلقائيا انهيار الدولار، لكنه قد يؤدي تدريجيا إلى رفع تكلفة الحفاظ على مكانته إذا بدأت الأسواق العالمية تنظر إلى السياسة المالية الأمريكية باعتبارها تسير في اتجاه يصعب استدامته.
عائدات الخزانة
وتظهر حساسية هذه المعادلة بوضوح في سوق الخزانة الأمريكية، إذ أظهرت بيانات وزارة الخزانة أن عائد سندات الخزانة لأجل عشر سنوات تجاوز مستويات 4% في مطلع سبتمبر 2026، بينما تجاوزت عوائد الآجال الأطول مستويات أعلى. وتكتسب هذه التطورات أهمية كبيرة لأن ارتفاع العائد على الدين الجديد يعني زيادة التكلفة التي ستتحملها الحكومة عند إعادة تمويل الديون المستحقة. وإذا تزامن ذلك مع استمرار العجز المرتفع، فقد يدخل الدين في حلقة تتغذى فيها الفائدة المرتفعة على الدين، بينما يؤدي ارتفاع الدين بدوره إلى زيادة علاوة المخاطر التي يطلبها المستثمرون. وهذه الديناميكية لا تعني بالضرورة نشوب أزمة وشيكة، لكنها تجعل إدارة المالية العامة أكثر ارتباطا باستقرار القوة الأمريكية.
النفوذ المالي
ومن هنا يمكن فهم سبب تحول السياسة المالية إلى جزء من السياسة الخارجية بصورة غير مباشرة. فالولايات المتحدة تستخدم العقوبات والقيود المالية والنظام الدولاري كأدوات للقوة الاقتصادية، وتستفيد من مركزية الدولار وقدرة مؤسساتها المالية على التأثير في تدفقات رأس المال والتجارة الدولية. غير أن فعالية هذه الأدوات تعتمد، في جانب مهم منها، على استمرار الثقة بالنظام المالي الأمريكي نفسه. ولذلك فإن الحفاظ على الاستقرار المالي لم يعد مجرد هدف اقتصادي داخلي، بل أصبح شرطا لاستمرار واحدة من أهم أدوات النفوذ الأمريكي في العالم.
غياب الانهيار
في المقابل، فإن الحديث عن “انهيار أمريكي بسبب الدين” يمثل تبسيطا مفرطا للمشهد. فالاقتصاد الأمريكي لا يزال يتمتع بقدرات إنتاجية وتكنولوجية هائلة، وسوقه المالية هي الأعمق عالميا، والدولار يحتفظ بموقع مهيمن في الاحتياطيات الدولية، كما تظل سندات الخزانة الأمريكية من أهم الأصول الآمنة التي يعتمد عليها النظام المالي العالمي. وبالتالي، فإن السؤال الحقيقي ليس ما إذا كانت الولايات المتحدة ستنهار تحت عبء الدين، وإنما ما إذا كانت ستتمكن من إعادة ضبط مسارها المالي قبل أن تتحول خدمة الدين من عنصر قابل للإدارة إلى قيد استراتيجي يحد من قدرتها على تمويل القوة الأمريكية.
القيد الاستراتيجي
وعليه، يجب النظر إلى الدين الأمريكي اليوم باعتباره متغيرا أساسيا في معادلة الأمن القومي، إلى جانب القوة العسكرية والتكنولوجيا والطاقة وسلاسل الإمداد والقدرة الصناعية. فالولايات المتحدة تستطيع خوض مواجهة عسكرية، لكنها تحتاج إلى تمويلها، وتستطيع فرض عقوبات اقتصادية، لكنها تحتاج إلى الحفاظ على الثقة بالنظام الدولاري، كما تستطيع زيادة إنفاقها الدفاعي، لكنها تحتاج إلى مساحة مالية تسمح باستدامة هذا الإنفاق. ومن هنا يصبح الإصلاح المالي الأمريكي جزءا من استراتيجية القوة الأمريكية نفسها، لأن الدولة التي تمتلك أعظم جيش في العالم تحتاج في النهاية إلى قاعدة مالية قادرة على تحمل تكلفته.
الخلاصة الاستراتيجية
والخلاصة أن الدين الأمريكي لا يمثل حتى الآن نقطة ضعف تقضي على القوة الأمريكية، لكنه يتحول تدريجيا إلى أحد أهم القيود التي ينبغي أن تدخل في حسابات واشنطن الاستراتيجية. ومع استمرار توقعات مكتب الميزانية في الكونغرس بارتفاع الدين إلى 120% من الناتج المحلي الإجمالي بحلول 2036، وارتفاع صافي مدفوعات الفائدة إلى 2.1 تريليون دولار، تصبح المعادلة أكثر وضوحا: القوة الأمريكية في القرن الحادي والعشرين لن تحددها فقط قدرة واشنطن على إنتاج السلاح أو نشر القوات، وإنما أيضا قدرتها على تحقيق النمو، وإدارة الدين، والحفاظ على الثقة بالدولار، وخلق مساحة مالية تسمح لها بتمويل قوتها عندما تحتاج إليها. وفي هذا المعنى تحديدا، أصبحت المالية العامة جزءا لا يمكن فصله عن الأمن القومي الأمريكي.