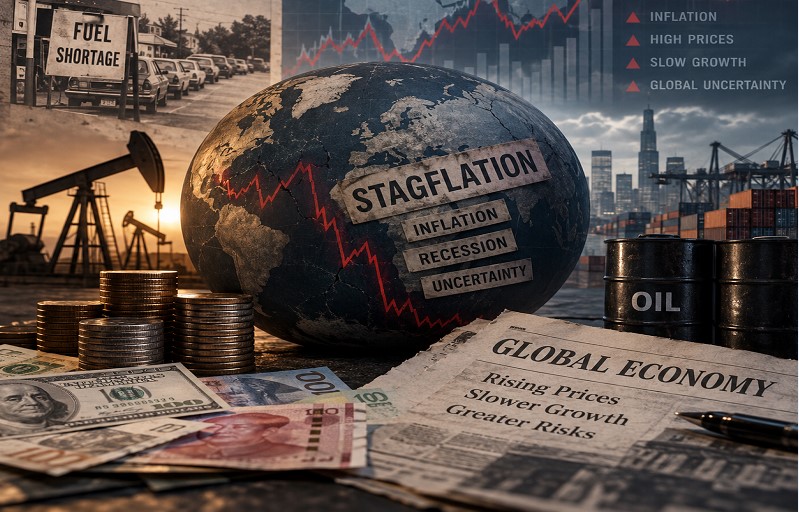
يعود مصطلح «الركود التضخمي» إلى واجهة النقاش الاقتصادي العالمي مع تزامن ثلاثة ضغوط يصعب التعامل معها في وقت واحد، تباطؤ النمو، وعودة الضغوط التضخمية، وارتفاع تكلفة الطاقة والتمويل، وهي تركيبة تذكر بوضوح بالاقتصاد العالمي في سبعينيات القرن الماضي، عندما أدت صدمات النفط واضطرابات جانب العرض وضعف الإنتاجية والسياسات النقدية والمالية المتساهلة إلى فترة طويلة من التضخم المرتفع والنمو الضعيف والبطالة المرتفعة، لكن المقارنة بين المرحلتين تحتاج إلى قدر كبير من الحذر، لأن الاقتصاد العالمي في 2026 أكثر ترابطا، وأكثر اعتمادا على الخدمات والتكنولوجيا وسلاسل الإمداد العالمية، كما أن مستويات الدين العام والخاص أعلى بكثير، ما يجعل طبيعة المخاطر الحالية مختلفة في مصادرها وقنوات انتقالها.
ذاكرة السبعينيات
شهد الاقتصاد الأميركي في السبعينيات واحدة من أكثر فترات التضخم اضطرابا في التاريخ الحديث، فقد ارتفع التضخم من مستويات منخفضة في منتصف الستينيات إلى أكثر من 12% بحلول 1974، بينما تجاوز معدل البطالة 7%، وبحلول صيف 1980 اقترب التضخم من 14.5% والبطالة من 7.5%، وهي الصورة الكلاسيكية للركود التضخمي، كما ارتفع سعر النفط خلال صدمة 1973-1974 من نحو 2.90 دولار للبرميل إلى 11.65 دولار، أي ما يقارب أربعة أضعاف، ثم جاءت صدمة 1978-1979 لترفع أسعار النفط مجددا مع الثورة الإيرانية واضطراب الإمدادات.
التشابه مع اللحظة الحالية واضح في نقطة أساسية، وهي أن صدمة الطاقة تعمل في الاتجاهين معا، فهي ترفع تكلفة الإنتاج والنقل والغذاء، وفي الوقت نفسه تضغط على الدخل الحقيقي للأسر وهوامش الشركات، وبالتالي تخفض الطلب والنمو، وهذا تحديدا هو النوع الأصعب من التضخم بالنسبة للبنوك المركزية، لأن رفع الفائدة لا يستطيع إنتاج النفط أو إعادة فتح طرق الإمداد، لكنه يستطيع التأثير في الطلب والتوقعات التضخمية، ما يجعل السياسة النقدية أمام معضلة حقيقية بين احتواء التضخم وعدم دفع الاقتصاد إلى ركود أعمق، وهو الدرس الذي وثقته دراسات الاحتياطي الفدرالي عن صدمات النفط في السبعينيات.
أرقام مختلفة
رغم التشابه، لا تشير البيانات الحالية إلى أن العالم دخل بالفعل في نسخة مطابقة من ركود السبعينيات، فصندوق النقد الدولي يتوقع نمو الاقتصاد العالمي بنحو 3.0% في 2026 و3.4% في 2027، مع تأكيده أن مسار النمو أصبح أكثر تفاوتا وأن عملية خفض التضخم العالمي توقفت مؤقتا، بينما تتعرض الاقتصادات المستوردة للطاقة لضغط أكبر نتيجة الحرب واضطرابات الإمدادات.
وتقدم منظمة التعاون الاقتصادي والتنمية صورة أكثر تحفظا، إذ تتوقع تباطؤ النمو العالمي من 3.4% في 2025 إلى 2.8% في 2026، مع ارتفاع تضخم مجموعة العشرين من 3.4% إلى 4.0% خلال الفترة نفسها، قبل تراجعه إلى 3.1% في 2027 إذا انحسرت ضغوط الطاقة، وهذه الأرقام لا تعني وجود ركود تضخمي عالمي مكتمل حتى الآن، لكنها تكشف اقتراب الاقتصاد من المنطقة التي يصبح فيها النمو أبطأ والتضخم أكثر صعوبة في الاحتواء.
والأكثر أهمية أن البنك الدولي يتوقع نموا عالميا عند 2.5% فقط في 2026، وهو أدنى معدل منذ جائحة كورونا، مع ارتفاع التضخم العالمي إلى نحو 4.0%، ويحذر من سيناريو أكثر قسوة يمكن أن يهبط بالنمو إلى 1.3% ويرفع التضخم إلى 4.4% إذا استمرت اضطرابات الطاقة وترافقت مع ضغوط مالية واسعة، وهي تركيبة تقترب بصورة واضحة من تعريف الركود التضخمي، حتى إذا لم تتحول بعد إلى واقع عالمي شامل.
صدمة مختلفة
المشكلة الحالية أكثر تعقيدا من سبعينيات القرن الماضي من زاوية أخرى، فالاقتصاد العالمي لم يعد يعتمد فقط على النفط باعتباره قناة الصدمة الرئيسية، وإنما أصبح معرضا في الوقت نفسه لصدمات الطاقة والغذاء والتجارة وسلاسل الإمداد وأسعار الفائدة وأسواق الدين والتوترات الجيوسياسية والتكنولوجيا.
في السبعينيات كان النفط هو مركز الأزمة إلى حد كبير، بينما أصبح الاقتصاد الحالي شبكة مترابطة من الأسواق، فإذا ارتفعت الطاقة ترتفع تكاليف النقل، ثم الإنتاج، ثم الغذاء والأسمدة، وتزداد الضغوط على التضخم، فتتردد البنوك المركزية في خفض أسعار الفائدة، فتظل تكلفة الاقتراض مرتفعة، ويتراجع الاستثمار، ثم تتأثر الشركات والأسر والحكومات، وفي الوقت نفسه يمكن أن تؤدي الصدمات الجيوسياسية إلى إعادة تشكيل طرق التجارة والاستثمار، ما يرفع التكلفة الهيكلية للاقتصاد العالمي.
وتزداد هذه المشكلة بسبب الدين، فقد أشار صندوق النقد الدولي إلى أن العجز المالي العالمي ما زال أعلى بنحو 1.5 نقطة مئوية من الناتج المحلي الإجمالي مقارنة بمستويات ما قبل جائحة كورونا، وأن الدين العام العالمي يتجه إلى نحو 100% من الناتج بحلول 2029، في وقت ارتفعت فيه تكلفة خدمة الدين مع صعود أسعار الفائدة، ما يقلل قدرة الحكومات على استخدام الإنفاق العام لامتصاص الصدمات.
معضلة البنوك
هنا تظهر المفارقة الكبرى، ففي السبعينيات كان علاج التضخم يتطلب تشديدا نقديا قويا، وقد انتهى الأمر مع بول فولكر إلى رفع سعر الفائدة على الأموال الفدرالية إلى 19% في 1981، وهو ما ساهم في كسر دورة التضخم، لكنه دفع الاقتصاد الأميركي أيضا إلى ركود عميق، وأصبح خفض التضخم مرتبطا بتكلفة اقتصادية واجتماعية مرتفعة.
أما اليوم، فالبنوك المركزية تدخل هذه المواجهة وهي تحمل درسا تاريخيا مهما، لكنها تواجه في المقابل مديونية أعلى وأسواقا مالية أكثر حساسية وأسعار أصول مرتبطة بشدة بالسيولة، لذلك فإن رفع الفائدة لمحاربة صدمة عرض قد يضغط على أسواق السندات والعقارات والشركات المثقلة بالدين، بينما يؤدي خفضها بسرعة إلى خطر إعادة إشعال التضخم، خصوصا إذا بقيت الطاقة والغذاء مرتفعي التكلفة.
ولهذا فإن الخطر الحالي لا يتمثل في ارتفاع التضخم وحده، وإنما في فقدان البنوك المركزية المساحة اللازمة للتحرك، فإذا تباطأ النمو في الوقت الذي ارتفع فيه التضخم، تصبح كل أداة من أدوات السياسة الاقتصادية ذات تكلفة أعلى من المعتاد.
سبعينيات جديدة
الإجابة الأدق هي أن الاقتصاد العالمي يعيش ملامح ركود تضخمي محتملة، وليس نسخة مكتملة من ركود السبعينيات حتى الآن، فهناك تشابه واضح في صدمات الطاقة، وضغوط جانب العرض، وتراجع النمو، وصعوبة السياسة النقدية، لكن هناك اختلافات جوهرية في هيكل الاقتصاد وفي طبيعة المؤسسات النقدية وفي دور الخدمات والتكنولوجيا وسلاسل القيمة العالمية.
واللافت أن العالم الحالي قد يكون أكثر تعقيدا من السبعينيات من حيث تعدد مصادر الصدمة، ففي الوقت الذي يمكن فيه لارتفاع الطاقة أن يعيد إنتاج التضخم، تستطيع الاستثمارات الضخمة في الذكاء الاصطناعي والبنية التحتية الرقمية أن تدعم النمو والإنتاجية في بعض الاقتصادات، كما أن التحول في مصادر الطاقة وتوسع الطاقة المتجددة يمكن أن يخففا تدريجيا من بعض الاختناقات التي كانت أكثر حدة في عصر النفط التقليدي.
لكن السيناريو الأخطر يبدأ إذا اجتمعت صدمة الطاقة الممتدة مع ارتفاع الدين، وتراجع التجارة والاستثمار، واستمرار التضخم، وتشدد الأوضاع المالية، عندها لن تكون المشكلة مجرد «سبعينيات جديدة»، وإنما نسخة أكثر تعقيدا من الركود التضخمي، تتداخل فيها أزمة الطاقة مع أزمة الدين والجغرافيا السياسية وإعادة تشكيل النظام التجاري والتكنولوجي العالمي.
وهنا تكمن المفارقة التاريخية، فسبعينيات القرن الماضي علمت العالم أن التضخم يمكن أن يتحول من صدمة مؤقتة إلى ظاهرة راسخة عندما تتغير التوقعات وتستمر الاستجابة السياسية غير المناسبة، أما 2026 فتطرح سؤالا أكثر تعقيدا، كيف يمكن للاقتصاد العالمي أن يحافظ على النمو في الوقت الذي تتزايد فيه تكلفة الطاقة والتمويل والجغرافيا السياسية، وكيف تستطيع البنوك المركزية كبح التضخم من دون تحويل علاج التضخم نفسه إلى مصدر للركود، وهي معادلة قد تحدد شكل الاقتصاد العالمي خلال السنوات القادمة.