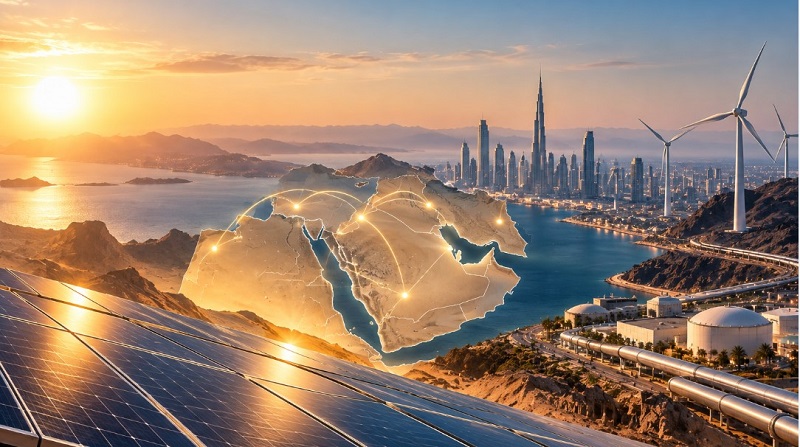
لطالما ارتبط مستقبل الطاقة العالمي بالشرق الأوسط بسبب النفط والغاز، غير أن التحول الجاري في منظومة الطاقة الدولية يفتح أمام المنطقة مصدرا جديدا للقوة لا يقل أهمية عن الهيدروكربونات، يتمثل في الطاقة الشمسية، فالمعادلة التي صنعت أهمية الشرق الأوسط خلال القرن العشرين قامت على وجود احتياطيات ضخمة من النفط والغاز، بينما قد تقوم معادلة القرن الحادي والعشرين على الجمع بين هذه الثروة التقليدية وميزة جغرافية أكثر استدامة، تتمثل في مساحات شاسعة ذات مستويات مرتفعة من الإشعاع الشمسي على مدار العام، ما يمنح المنطقة فرصة للتحول من مركز عالمي لإنتاج الوقود الأحفوري إلى أحد أهم مراكز إنتاج الكهرباء النظيفة والهيدروجين ومشتقات الطاقة الجديدة.
ولا يتعلق الأمر بفكرة نظرية، فالوكالة الدولية للطاقة تصف الشرق الأوسط بأنه منطقة مركزية في عمل أسواق الطاقة العالمية، وتؤكد في الوقت نفسه أن دول المنطقة تمتلك بعض أفضل الموارد الشمسية في العالم، بينما تشير إلى أن نحو 95% من الكهرباء المنتجة في الشرق الأوسط تأتي حاليا من النفط والغاز، وهي أعلى حصة من هذا النوع عالميا، ما يعني أن المنطقة تمتلك في الوقت نفسه قاعدة الطاقة التقليدية التي تمول التحول، والموارد الطبيعية اللازمة لتطوير البديل المتجدد.
ميزة جغرافية
الميزة الشمسية للشرق الأوسط لا تتعلق فقط بارتفاع عدد ساعات السطوع، وإنما أيضا باتساع المساحات القابلة لتطوير مشروعات الطاقة الشمسية على نطاق هائل، فالإشعاع الشمسي يمثل موردا متاحا بصورة واسعة في شبه الجزيرة العربية وبلاد الشام والعراق وأجزاء واسعة من شمال أفريقيا، وتوفر قاعدة بيانات «الأطلس العالمي للطاقة الشمسية» التابع للبنك الدولي خرائط عالية الدقة لمؤشرات الإشعاع الشمسي، تشمل الإشعاع الأفقي العالمي والإشعاع المباشر والإشعاع على السطح الأمثل، إضافة إلى مؤشر إنتاج الطاقة الكهروضوئية، وهو ما يسمح بتحديد المواقع الأكثر كفاءة لإنشاء المشروعات الشمسية على أساس البيانات المناخية طويلة الأجل.
وهذه الميزة تكتسب قيمة اقتصادية أكبر عندما تقترن بانخفاض تكلفة تقنيات الطاقة الشمسية، فقد أصبحت الطاقة الشمسية الكهروضوئية خلال العقد الأخير واحدة من أسرع تقنيات توليد الكهرباء انتشارا عالميا، وتتوقع وكالة الطاقة الدولية إضافة نحو 4600 غيغاواط من قدرات الطاقة المتجددة عالميا بين 2025 و2030، مع استحواذ الطاقة الشمسية الكهروضوئية على قرابة 80% من توسع قدرات الكهرباء المتجددة، وهي نسبة تكشف أن مركز ثقل التحول العالمي يتجه بصورة متزايدة نحو الشمس.
ثروة مزدوجة
يمتلك الشرق الأوسط ميزة إضافية لا تتوافر بالسهولة نفسها في معظم المناطق المنافسة، وهي القدرة على الجمع بين الطاقة التقليدية والمتجددة خلال مرحلة التحول، فالمنطقة تمتلك قرابة 40% من احتياطيات الغاز الطبيعي العالمية وفقا لإدارة معلومات الطاقة الأميركية، كما أنها تضم خمس دول من أكبر عشرة منتجين للنفط عالميا، السعودية والعراق والإمارات وإيران والكويت، وكانت مسؤولة عن أكثر من أربعة من كل عشرة براميل من صادرات النفط العالمية في 2022، ما يمنحها قاعدة ضخمة من الإيرادات والبنية التحتية والخبرات اللازمة لتمويل التحول في قطاع الطاقة.
وهنا تظهر نقطة استراتيجية مهمة، فالتحول إلى الطاقة المتجددة لا يعني بالضرورة انتهاء أهمية النفط والغاز بالنسبة إلى المنطقة، وإنما يمكن أن يتيح إعادة توظيفهما، فكلما ارتفعت حصة الطاقة الشمسية في إنتاج الكهرباء المحلية، يمكن تحرير كميات أكبر من النفط والغاز كانت تستخدم في محطات الكهرباء، وتوجيهها نحو التصدير أو الصناعات البتروكيماوية أو الاستخدامات ذات القيمة المضافة الأعلى، وهذه الفكرة تظهر بوضوح في تحليل وكالة الطاقة الدولية، التي تتوقع أن تنخفض حصة النفط من توليد الكهرباء في منطقة الشرق الأوسط وشمال أفريقيا إلى نحو 5% بحلول 2035، مع توسع كبير في الغاز والطاقة الشمسية.
قفزة إقليمية
الأرقام الأخيرة تؤكد أن التحول بدأ فعليا، حتى وإن كانت المنطقة لا تزال في مرحلة مبكرة مقارنة بحجم مواردها، فقد بلغت القدرة المركبة للطاقة المتجددة في الشرق الأوسط وشمال أفريقيا 56 غيغاواط في 2025 وفقا للوكالة الدولية للطاقة المتجددة «إيرينا»، كما سجلت المنطقة نموا قويا خلال العام نفسه، وارتفعت الإضافات المتجددة في الشرق الأوسط وشمال أفريقيا إلى نحو 12 غيغاواط، أي ضعف المستوى السابق تقريبا، في حين تضاعفت إضافات الطاقة المتجددة في الشرق الأوسط تحديدا خلال 2025، وكانت السعودية أحد أبرز محركات هذا النمو.
والأكثر دلالة أن السعودية رفعت إضافات الطاقة الشمسية الكهروضوئية خلال 2025 إلى نحو 7 غيغاواط، أي قرابة أربعة أضعاف إضافاتها في العام السابق، وفقا لوكالة الطاقة الدولية، وهو تطور يعكس انتقال مشروعات الطاقة الشمسية في المنطقة من مرحلة الرمزية والاستعراض إلى مرحلة الاستثمار واسع النطاق.
وتتوقع وكالة الطاقة الدولية أن تضيف منطقة الشرق الأوسط نحو 115 تيراواط/ساعة من توليد الكهرباء بالطاقة الشمسية الكهروضوئية حتى 2030، بينما تتوقع أن تتضاعف قدرة الطاقة الشمسية الكهروضوئية في منطقة الشرق الأوسط وشمال أفريقيا عدة مرات، مع تقدير وصول القدرة إلى نحو 200 غيغاواط إضافية بحلول 2035، ما سيرفع حصة مصادر الطاقة المتجددة في توليد الكهرباء بالمنطقة إلى نحو ربع الإنتاج مقارنة بنحو 6% في 2024.
من النفط للشمس
قد يكون التحول الأكثر أهمية هو أن الشرق الأوسط يستطيع بناء نموذج اقتصادي جديد لا يقوم على استبدال النفط بالشمس بصورة مفاجئة، وإنما على استخدام الميزة النفطية لتمويل الميزة الشمسية، فالقدرة على توفير رأس المال، وتطوير الموانئ، والمناطق الصناعية، وشبكات الكهرباء، ومرافق التحلية، والبنية التحتية للغاز، يمكن أن تساعد في بناء منظومة طاقة متكاملة تجمع بين المصادر المختلفة.
كما أن توافر الطاقة الشمسية بكميات ضخمة يفتح الباب أمام صناعات جديدة، أبرزها الهيدروجين منخفض الانبعاثات، والأمونيا، والوقود الاصطناعي، وتحلية المياه، ومراكز البيانات، والصناعات كثيفة الاستهلاك للكهرباء، وهي قطاعات يمكن أن تستفيد من انخفاض تكلفة الكهرباء المتجددة وتوافر الأراضي، خصوصا إذا ارتبطت بموانئ وممرات التجارة العالمية.
لكن تحويل الإمكانات إلى قوة اقتصادية يحتاج إلى شروط تتجاوز تركيب الألواح الشمسية، فالطاقة الشمسية متقطعة بطبيعتها، ما يجعل التخزين والشبكات والربط الكهربائي وإدارة الطلب عناصر أساسية، وقد أكدت وكالة الطاقة الدولية أن الارتفاع السريع في حصة الطاقة الشمسية والرياح يحتاج إلى مرونة أكبر في أنظمة الكهرباء، تشمل التخزين ومصادر التوليد المرنة والاستجابة للطلب والربط بين الشبكات.
قوة المستقبل
إذا كانت الجغرافيا قد منحت الشرق الأوسط النفط والغاز، فإن الجغرافيا نفسها قد تمنحه ميزة أخرى في عصر الطاقة المتجددة، فالشمس التي كانت جزءا من البيئة الطبيعية للمنطقة يمكن أن تتحول إلى أصل اقتصادي واستراتيجي، خصوصا عندما تجتمع مع مساحات واسعة، ورأس مال استثماري، وبنية تحتية للطاقة، وموقع جغرافي يربط آسيا بأوروبا وأفريقيا.
ولهذا قد يكون مستقبل الطاقة العالمي أكثر ارتباطا بالشرق الأوسط مما يبدو اليوم، لكن طبيعة الارتباط ستتغير، فخلال القرن الماضي كان العالم يحتاج الشرق الأوسط للحصول على النفط والغاز، بينما قد يحتاجه في العقود المقبلة أيضا للحصول على الكهرباء الشمسية والهيدروجين ومشتقات الطاقة منخفضة الانبعاثات، وفي هذه الحالة لن تكون شمس الشرق الأوسط مجرد مصدر إضافي للطاقة، وإنما قد تصبح أحد أهم الأصول الاستراتيجية في الاقتصاد العالمي الجديد.
المعادلة المستقبلية إذن لا تختزل في سؤال: هل سيبقى الشرق الأوسط مركز النفط العالمي؟ وإنما تمتد إلى سؤال أكثر عمقا: هل يستطيع الشرق الأوسط أن يحول موقعه الجغرافي وثروته النفطية ورأس ماله إلى مركز عالمي للطاقة في عصر ما بعد النفط؟، والمؤشرات الحالية تشير إلى أن المنطقة بدأت بالفعل في بناء الإجابة، وإن كانت سرعة التحول وعمقه ستعتمدان على الاستثمار في الشبكات والتخزين والتكنولوجيا والتكامل الإقليمي، وعلى قدرة دول المنطقة على تحويل وفرة الشمس من مورد طبيعي واسع إلى منظومة إنتاج وتصدير وصناعة متكاملة.