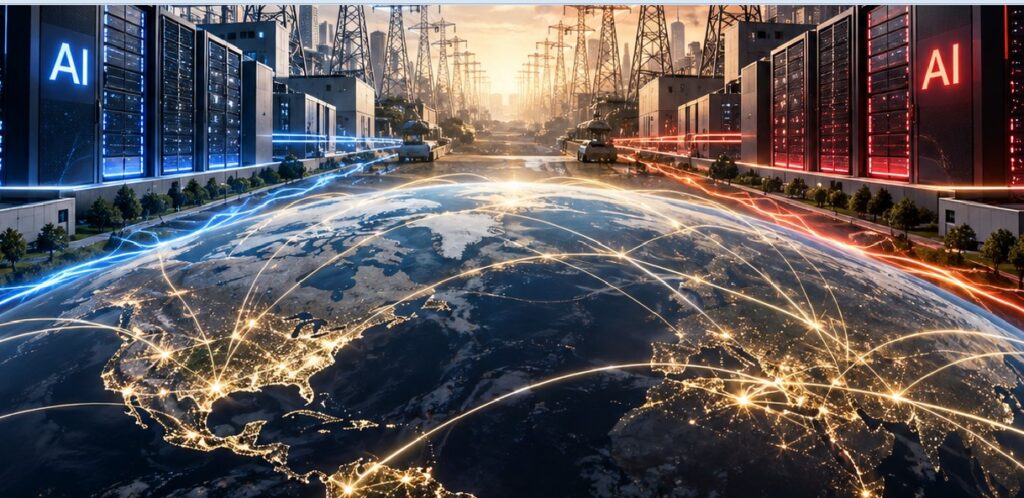
يتجه العالم إلى مرحلة جديدة من التنافس الاقتصادي والتكنولوجي، عنوانها الظاهر هو الذكاء الاصطناعي، بينما يتمثل جوهرها المتزايد في القدرة على إنتاج الكهرباء ونقلها وتخزينها بأسعار مستقرة وتوفيرها في المواقع التي تحتضن مراكز البيانات العملاقة، فالنماذج الذكية لا تعمل في فراغ رقمي، وإنما تحتاج إلى آلاف الخوادم والمعالجات المتقدمة وشبكات تبريد كثيفة الاستهلاك للطاقة، الأمر الذي يجعل الكهرباء تتحول تدريجيا من خدمة أساسية للاقتصاد إلى عنصر حاسم في معادلة التفوق التكنولوجي والسيادي.
خلال السنوات المقبلة، لن يرتبط السباق بين الولايات المتحدة والصين فقط بمن يمتلك الرقائق الأكثر تقدما أو النماذج الأكثر قدرة، وإنما بمن يستطيع تأمين منظومة الطاقة اللازمة لتشغيل هذه البنية التحتية على مدار الساعة، فكل توسع في قدرات الذكاء الاصطناعي يعني توسعا موازيا في الطلب على الكهرباء، وكل تأخر في بناء محطات التوليد وشبكات النقل قد يتحول إلى قيد مباشر على الاستثمارات الرقمية والصناعية.
وفقا للوكالة الدولية للطاقة، استهلكت مراكز البيانات حول العالم نحو 415 تيراواط/ساعة من الكهرباء خلال عام 2024، بما يعادل قرابة 1.5% من الاستهلاك العالمي، ومن المتوقع أن يتجاوز استهلاكها 945 تيراواط/ساعة بحلول عام 2030، أي أكثر من الضعف خلال ست سنوات تقريبا، مع كون الذكاء الاصطناعي المحرك الأهم لهذا النمو إلى جانب الخدمات الرقمية الأخرى، كما ارتفع استهلاك مراكز البيانات المتخصصة في تطبيقات الذكاء الاصطناعي بنحو 50% خلال عام 2025 وحده، في حين نما استهلاك مراكز البيانات إجمالا بنسبة 17%، مقابل نمو عالمي في الطلب على الكهرباء بلغ نحو 3%.
معادلة الطلب
تكمن المشكلة الاقتصادية في أن الطلب على الكهرباء الناتج عن الذكاء الاصطناعي يتزامن مع موجات أخرى من التحول الكهربائي، تشمل السيارات الكهربائية، والتوسع الصناعي، وإعادة توطين سلاسل الإمداد، وإنتاج الهيدروجين، وأنظمة التدفئة والتبريد، وهذا يعني أن مراكز البيانات لا تدخل سوق الطاقة منفردة، وإنما تنافس قطاعات متعددة على موارد توليد ونقل محدودة، خصوصا في المناطق التي تعاني أصلا من تقادم الشبكات أو بطء إصدار التراخيص أو نقص محطات التحويل وخطوط النقل.
وتشير تقديرات الوكالة الدولية للطاقة إلى أن الولايات المتحدة والصين ستستحوذان معا على قرابة 80% من الزيادة العالمية في استهلاك مراكز البيانات حتى عام 2030، إذ قد يرتفع استهلاك مراكز البيانات في الولايات المتحدة بنحو 240 تيراواط/ساعة مقارنة بمستويات عام 2024، بزيادة تقارب 130%، بينما قد يرتفع في الصين بنحو 175 تيراواط/ساعة، بزيادة تقارب 170%، وهو ما يكشف أن السباق على الذكاء الاصطناعي يتحول بالضرورة إلى سباق على محطات التوليد والشبكات ومصادر الطاقة منخفضة التكلفة.
ولا تعني هذه الأرقام أن الكهرباء ستصبح أكثر تكلفة في كل دولة وبالوتيرة نفسها، فالسعر النهائي يتحدد وفق مزيج الطاقة، وكفاءة الشبكات، وهيكل السوق، ونظام التسعير، وقدرة الدولة على إضافة طاقات توليد جديدة قبل وصول الطلب إلى مستويات تضغط على المعروض، غير أن الخطر يزداد عندما تتوسع مراكز البيانات بسرعة تفوق قدرة الشبكات على الاستجابة، فتظهر الاختناقات في شكل ارتفاعات محلية في أسعار الكهرباء أو رسوم القدرة أو تكاليف الربط بالشبكة.
فاتورة المستهلك
ينتقل أثر مراكز البيانات إلى الأفراد والشركات عبر أكثر من قناة، فقد تتحمل الأسر جزءا من تكاليف إنشاء خطوط النقل ومحطات التحويل إذا سمحت الجهات المنظمة بتحميل هذه الاستثمارات على قاعدة المشتركين العامة، كما قد ترتفع أسعار الكهرباء عندما تضطر شركات المرافق إلى شراء طاقة إضافية من محطات مرتفعة التكلفة أو تشغيل محطات احتياطية لتلبية أحمال ضخمة ومستقرة، وقد تتأثر الشركات الصناعية والتجارية بصورة أكبر إذا أدى ارتفاع سعر الكهرباء إلى زيادة تكاليف الإنتاج والتخزين والتبريد والنقل والخدمات الرقمية.
وتظهر هذه المخاطر بصورة واضحة في الولايات المتحدة، حيث دفعت الزيادة السريعة في الطلب على الكهرباء المرتبط بمراكز البيانات إلى نقاش واسع حول الجهة التي ينبغي أن تتحمل تكلفة توسعة البنية التحتية، وقد أقر مجلس النواب الأميركي في سبتمبر 2026 مشروع قانون يطلب من الجهات المنظمة للكهرباء دراسة تحميل المستهلكين الكبار، ومن بينهم مراكز البيانات، التكاليف الإضافية المرتبطة بالبنية التحتية اللازمة لخدمتهم، في مؤشر على أن قضية الذكاء الاصطناعي بدأت تنتقل من مختبرات التكنولوجيا إلى صميم السياسة الاقتصادية والاجتماعية.
وتشير تقديرات نقلتها تقارير بحثية إلى أن توسع مراكز البيانات والعملات المشفرة قد يرفع متوسط فاتورة الكهرباء الأميركية بنحو 8% بحلول عام 2030، مع احتمال تسجيل زيادات أكبر في بعض المناطق شديدة التركّز، غير أن هذه التقديرات تظل مرتبطة بمسار الاستثمار في الشبكات ومزيج التوليد والسياسات التنظيمية، ولا يمكن تعميمها على جميع الولايات أو الدول.
التفوق الصيني
تبدو الصين أكثر استعدادا للتعامل مع البعد الكهربائي في المنافسة التكنولوجية، نتيجة امتلاكها أكبر منظومة كهربائية في العالم، وقدرتها على التوسع السريع في توليد الكهرباء من الفحم والطاقة الشمسية والرياح والطاقة الكهرومائية، إلى جانب استثمارات ضخمة في شبكات النقل والتوزيع، وتبنيها سياسة نقل مراكز الحوسبة إلى المناطق التي تتوافر فيها الطاقة والأراضي بتكاليف أقل.
وقد ساهم مشروع «البيانات شرقا والحوسبة غربا» في إعادة توزيع البنية التحتية الرقمية الصينية، عبر ربط مراكز البيانات في المناطق الغربية الغنية بالطاقة بمراكز الطلب في المناطق الشرقية الأكثر كثافة سكانيا وصناعيا، وهي مقاربة تمنح بكين قدرة أكبر على مواءمة التوسع الرقمي مع الجغرافيا الطاقية، بدلا من تركيز جميع مراكز البيانات بالقرب من المدن الكبرى.
وتشير تقارير اقتصادية إلى أن الصين خصصت مئات المليارات من الدولارات لتوسعة شبكات الكهرباء حتى عام 2030، فيما تتمتع بمستوى توليد كهربائي يبلغ نحو ضعف الولايات المتحدة، وفقا لمقارنات دولية حديثة، مع توسع مستمر في الطاقة الشمسية وطاقة الرياح، لذلك فإن القول إن المنظومة الكهربائية الصينية تفوق الأميركية بأربعة أضعاف يحتاج إلى تحديد دقيق للمؤشر المستخدم، إذ تختلف النتيجة جذريا بين إجمالي التوليد، والقدرة المركبة، وطول شبكات النقل، والقدرة المتاحة لمراكز البيانات، ولا توجد قاعدة واحدة تسمح بتعميم هذه النسبة على جميع عناصر النظام الكهربائي.
مع ذلك، لا تعني وفرة الكهرباء الصينية غياب التحديات، فالتوسع السريع قد يخلق مخاطر فائض الاستثمار، وارتفاع المديونية المحلية، وتفاوت الكفاءة بين المناطق، كما أن الاعتماد على الفحم لتلبية الطلب المتزايد يفرض تكاليف بيئية وجيوسياسية طويلة الأجل، بينما تحتاج الصين، مثل غيرها، إلى تحقيق توازن بين أمن الطاقة، والتكلفة، والاستدامة، والقدرة على توفير كهرباء مستقرة لمراكز البيانات.
اقتصاد الطاقة
في المقابل، تواجه الولايات المتحدة معضلة مختلفة، فهي تمتلك شركات التكنولوجيا الأكثر تأثيرا في صناعة الذكاء الاصطناعي، وتستقطب استثمارات هائلة في مراكز البيانات، لكنها تصطدم بقيود تتعلق بقدم الشبكات، وبطء التراخيص، ونقص محطات التحويل والتوربينات، وصعوبة بناء خطوط نقل جديدة بالسرعة المطلوبة، فضلا عن التنافس بين مراكز البيانات والمساكن والمصانع والمشروعات الخضراء على الأرض والطاقة.
وقد يدفع ذلك شركات التكنولوجيا إلى بناء محطات توليد خاصة أو توقيع عقود طويلة الأجل مع منتجي الكهرباء، وهي ترتيبات تمنح الشركات الكبرى قدرة أفضل على تأمين احتياجاتها، لكنها قد تزيد الفجوة بين المؤسسات القادرة على تمويل بنيتها التحتية الخاصة والشركات الصغيرة التي ستظل مرتبطة بأسعار السوق، كما قد ترفع مخاطر تركّز الطاقة والحوسبة في أيدي عدد محدود من الشركات.
ولا ينبغي النظر إلى زيادة الطلب على الكهرباء باعتبارها عبئا اقتصاديا خالصا، فبناء محطات جديدة وتوسعة الشبكات يمكن أن يحفزا الاستثمار والتوظيف والصناعات الهندسية، كما أن الذكاء الاصطناعي قد يساعد في تحسين إدارة الشبكات، والتنبؤ بالأحمال، وتقليل الهدر، ورفع كفاءة محطات التوليد، غير أن هذه المكاسب لا تتحقق تلقائيا، وإنما تتوقف على تصميم الأسواق، وتوزيع تكاليف الاستثمار، وضمان وصول فوائد التحول الرقمي إلى القطاعات المدنية.
مواجهة مقبلة
يتجه الصراع العالمي تدريجيا من امتلاك الخوارزمية إلى امتلاك شروط تشغيلها، ومن التفوق في تصميم الرقائق إلى القدرة على تأمين الكهرباء والمياه وشبكات النقل والأراضي والمهارات اللازمة لبناء مراكز البيانات، ولذلك قد تصبح تكلفة الكيلوواط/ساعة واستقرار إمداداته عاملا مؤثرا في توزيع الاستثمارات التكنولوجية بين الدول.
ومن المرجح أن تكتسب الدول التي تستطيع إنتاج كهرباء وفيرة ومستقرة ومنخفضة التكلفة ميزة في جذب الاستثمارات الرقمية والصناعية، بينما تواجه الدول التي تعاني من عجز الطاقة خطر البقاء في موقع المستهلك للتقنيات، مع تحمل تكاليف تشغيلية مرتفعة، وقد تتسع الفجوة بين الاقتصادات القادرة على تمويل البنية التحتية والأخرى التي تفتقر إلى رأس المال والشبكات الحديثة.
في المحصلة، لن ينتقل الصراع من الذكاء الاصطناعي إلى الكهرباء بمعنى الانفصال بين المجالين، فالمواجهة المقبلة ستدور حول العلاقة العضوية بينهما، إذ ستصبح الكهرباء أساسا ماديا للقدرة الحسابية، وستتحول البنية التحتية للطاقة إلى جزء من الأمن الاقتصادي والتكنولوجي للدول، ومع تصاعد الطلب على مراكز البيانات، سيصبح السؤال الحاسم هو: من يمتلك النماذج الأكثر ذكاء، ومن يستطيع تشغيلها على نطاق واسع، وبكلفة تسمح له بتحويل التفوق التقني إلى قوة صناعية وتجارية مستدامة؟