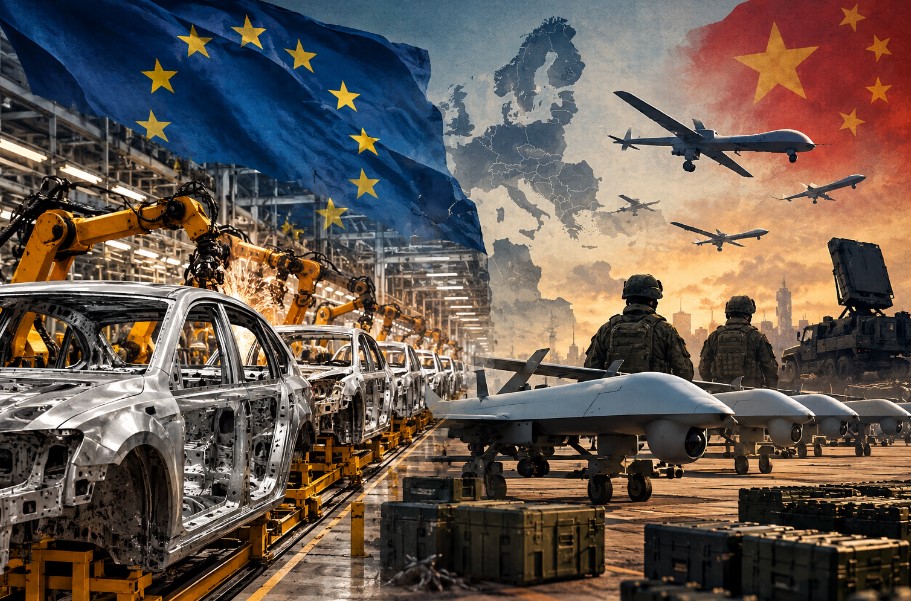
في الظاهر، تبدو خطوة شركة «رينو» الفرنسية نحو تصنيع المسيّرات العسكرية مجرد توسع صناعي في قطاع جديد، لكن قراءة المشهد الأوروبي على امتداده تكشف عن تحول أعمق بكثير. فالشركة التي بنت جزءًا كبيرًا من هويتها الصناعية على إنتاج المركبات المدنية دخلت، بالتعاون مع شركة «تاليس»، في شراكة لتصنيع المسيّرة العسكرية «TOUTATIS»، مع خطة لبدء الإنتاج في عام 2027، والوصول إلى قدرة إنتاجية تبلغ 1000 وحدة شهريًا منذ السنة الأولى. وتمكن مهندسو «رينو» من خفض عدد المكونات بنحو 20%، والمثبتات بنحو 40%، بما يسهل الإنتاج واسع النطاق ويخفض التكلفة. كما تعمل الشركة مع «Turgis Gaillard» على مشروع أكبر للمسيرات يحمل اسم «CHORUS»، وتستهدف فيه تكلفة تقارب 100 ألف يورو للوحدة. وتكشف هذه الأرقام أن المسألة تتجاوز تصنيع سلاح محدود، لتصل إلى محاولة نقل فلسفة الإنتاج الكمي التي تميز صناعة السيارات إلى ميدان الحرب.
صناعة مزدوجة
ما يحدث في «رينو» ليس حالة معزولة؛ فقد اتجهت «فولكسفاغن» إلى إعادة توظيف مصنعها في أوسنابروك، بعد توقف إنتاج السيارات فيه. وفي سبتمبر 2026، تم التوصل إلى اتفاق مبدئي لنقل ملكية المصنع إلى مستثمر وشريك حكومي في ولاية سكسونيا السفلى، تمهيدًا لتحويله إلى مركز للإنتاج الدفاعي. ويستهدف المشروع، في مرحلته الأولى، إنتاج أنظمة ومكونات للدفاع الجوي بالتعاون مع شركة «رافائيل»، مع إمكانية الحفاظ على نحو 1400 وظيفة من أصل 1800 وظيفة في المصنع. وكانت «فولكسفاغن» قد طورت أيضًا نماذج لمركبات عسكرية وعرضتها في معرض دفاعي قبل التوصل إلى الاتفاق، وهو ما يعكس انتقال بعض مصانع السيارات من مواجهة مشكلة الطاقة الإنتاجية الفائضة إلى استكشاف فرص جديدة مرتبطة بالطلب العسكري المتزايد.
وتظهر الصورة نفسها لدى شركة «جنرال موتورز»، عبر ذراعها الدفاعية «GM Defense»، التي أسست كيانًا في بريطانيا لتعزيز حضورها في قطاع الصناعات الدفاعية الأوروبية. وتشارك الشركة، بالتعاون مع «BAE Systems» و«NP Aerospace»، في مشروع لتزويد الجيش البريطاني بمركبات خفيفة وتكتيكية. وفي السياق نفسه، تشير تقارير إلى أن شركات مثل «فورد» و«جنرال موتورز» و«جاغوار لاند روفر» تبحث عن عقود عسكرية لاستغلال المصانع والطاقات الإنتاجية غير المستغلة، في ظل تباطؤ سوق السيارات وتصاعد المنافسة الصينية. وقد تستهدف وحدة «GM Defense» إيرادات تصل إلى 1.5 مليار دولار بحلول عام 2029، مع بقاء هذا النشاط محدودًا مقارنة بحجم الشركة الأم.
الصناعة الأوروبية
لا يمكن فصل هذا التحول عن الأزمة التي يواجهها قطاع السيارات الأوروبي. فبيانات رابطة مصنعي السيارات الأوروبية تشير إلى أن إنتاج السيارات في الاتحاد الأوروبي خلال عام 2025 ظل أقل بنحو ثلاثة ملايين مركبة مقارنة بمستواه في عام 2019. وفي الوقت نفسه، ارتفعت حصة السيارات المصنوعة في الصين إلى 7% من مبيعات السيارات في الاتحاد، وتجاوزت واردات السيارات الجديدة المصنوعة في الصين 1.1 مليون مركبة خلال عام 2025، بقيمة بلغت 15.1 مليار يورو، بينما استحوذت السيارات الصينية على نحو 20% من مبيعات السيارات الكهربائية بالكامل في السوق الأوروبية. وتعكس هذه المؤشرات تحولًا عميقًا في موازين المنافسة الصناعية.
ولا ترتبط المشكلة الأوروبية بالسعر وحده؛ فقد بنت الصين، على مدى سنوات، منظومة صناعية متكاملة تجمع بين البطاريات والمعادن والتكرير والإلكترونيات والبرمجيات وسلاسل الإمداد، وهو ما منح شركاتها قدرة على الوصول إلى الأسواق العالمية بسرعة وتكلفة يصعب على المنتج الأوروبي مجاراتهما. وفي المقابل، تواجه الشركات الأوروبية تكاليف مرتفعة للطاقة، وأعباء التحول إلى السيارات الكهربائية، وضغوطًا تنظيمية، فضلًا عن محدودية نمو السوق الداخلية. ولهذا، يصبح التوجه نحو الصناعات الدفاعية بالنسبة إلى بعض الشركات وسيلة لتنويع مصادر الطلب والاستفادة من المصانع والمهارات وسلاسل التوريد القائمة بالفعل.
اقتصاد الدفاع
لكن العامل الأكثر أهمية يتمثل في أن الدول الأوروبية نفسها بدأت في خلق سوق جديدة على نطاق غير مسبوق. فقد ارتفع الإنفاق الدفاعي لدول الاتحاد الأوروبي إلى 418 مليار يورو في عام 2025، بزيادة قدرها 20% مقارنة بعام 2024. وتتوقع وكالة الدفاع الأوروبية ارتفاعه إلى 454 مليار يورو في عام 2026، بما يعادل 2.4% من الناتج المحلي الإجمالي. كما يُتوقع أن يبلغ الإنفاق على المعدات الدفاعية 115 مليار يورو في عام 2026، مع ارتفاع الإنفاق على البحث والتطوير الدفاعي من 17 مليار يورو في عام 2025 إلى 20 مليار يورو في عام 2026.
وعلى مستوى حلف شمال الأطلسي، التزمت الدول الأعضاء، خلال قمة لاهاي، برفع الإنفاق الدفاعي والأمني إلى 5% من الناتج المحلي الإجمالي سنويًا بحلول عام 2035، منها 3.5% للمتطلبات الدفاعية الأساسية، وما يصل إلى 1.5% للاستثمارات المرتبطة بالدفاع والأمن والبنية التحتية. كما ارتفع الإنفاق الدفاعي الأساسي للدول الأوروبية وكندا بنحو 20% في عام 2025 مقارنة بالعام السابق. وتشير هذه التوجهات إلى أن أوروبا لم تعد تتعامل مع الدفاع باعتباره بندًا مؤقتًا مرتبطًا بالحرب في أوكرانيا، بل بوصفه مسارًا ماليًا وصناعيًا طويل الأمد.
وعلى مستوى الاتحاد الأوروبي، وُضع إطار مالي أوسع من خلال خطة «ReArm Europe» و«Readiness 2030»، التي تستهدف تعبئة نحو 800 مليار يورو لتعزيز القدرات الدفاعية، إلى جانب أداة «SAFE» بقيمة 150 مليار يورو لتمويل المشتريات والمشروعات الدفاعية، بما يشمل الدفاع الصاروخي والمسيّرات والأمن السيبراني. ومن شأن هذا الحجم من التمويل أن يخلق سوقًا صناعية جديدة تمتد من شركات الطيران والإلكترونيات إلى قطاعات السيارات والصلب والطاقة والبرمجيات.
المظلة الأمنية
هل نشهد بداية نهاية النموذج الأوروبي الذي افترض لعقود أن الولايات المتحدة ستوفر الجزء الأكبر من المظلة الأمنية، بينما توجه أوروبا مواردها نحو الرفاه الاقتصادي والاجتماعي؟ لا تعني المؤشرات الحالية أن التحالف عبر الأطلسي قد انتهى، لكنها تشير بوضوح إلى إعادة توزيع الأعباء الأمنية والعسكرية. وحتى الأمين العام لحلف شمال الأطلسي أشار، في سبتمبر 2026، إلى أن أوروبا وكندا تتحركان نحو معادلة الإنفاق الدفاعي مع الولايات المتحدة، بعد أن أضافتا خلال عامي 2025 و2026 نحو 258 مليار دولار من الاستثمارات الدفاعية. وتعكس هذه الزيادة تحولًا جوهريًا في العلاقة بين القوة العسكرية والقدرة الصناعية الأوروبية.
ويرتبط هذا التحول أيضًا بتغير مفهوم الأمن نفسه. فقد كشفت الحرب في أوكرانيا أن امتلاك التكنولوجيا العسكرية لا يكفي إذا لم تتوافر القدرة الصناعية على إنتاج الذخائر والمسيّرات وقطع الغيار بسرعة وبكميات كبيرة. ولذلك، أصبحت القدرة على الإنتاج جزءًا من معادلة الردع، وأصبحت المصانع المدنية القابلة لإعادة التوظيف جزءًا من الحسابات الاستراتيجية. وهذا ما يفسر تزايد قيمة خبرة شركات السيارات في الإنتاج الكمي داخل منظومة الاقتصاد الدفاعي الجديدة.
قلب المعادلة
لكن المفارقة الأبرز تتمثل في أن أوروبا، التي تسعى إلى تعزيز استقلالها الدفاعي، لا تزال تعتمد بدرجات مهمة على الصين في مدخلات صناعية حاسمة، خصوصًا المعادن الحرجة. فبيانات «يوروستات» تشير إلى أن الصين وفرت 46.8% من واردات الاتحاد الأوروبي من العناصر الأرضية النادرة في عام 2025، بينما تؤكد المفوضية الأوروبية أن الصين تمتلك نفوذًا قويًا على امتداد سلسلة القيمة، بدءًا من استخراج هذه المعادن ومعالجتها، وصولًا إلى صناعة المغناطيسات. وتدخل هذه المدخلات في صناعات السيارات الكهربائية والإلكترونيات والطاقة والدفاع والفضاء.
وهنا تتشكل مفارقة استراتيجية شديدة الحساسية: تسعى أوروبا إلى بناء استقلال دفاعي يقلل اعتمادها على الولايات المتحدة ويحد من هشاشتها أمام الصدمات الجيوسياسية، لكنها تحتاج، في الوقت نفسه، إلى تقليص اعتمادها على الصين في المواد والتقنيات التي تقوم عليها الصناعات العسكرية والمدنية المتقدمة. ولذلك، فإن بناء صناعة دفاعية أوروبية مستقلة لن يكون مجرد قرار يتعلق بزيادة موازنات الجيوش، بل سيتطلب إعادة بناء سلاسل إمداد كاملة داخل أوروبا أو بالتعاون مع شركاء موثوقين. ويعني ذلك ضخ استثمارات ضخمة في التعدين والتكرير والطاقة والرقائق الإلكترونية والبطاريات والإلكترونيات.
تكلفة التسلح
يبقى السؤال الاقتصادي الأكثر صعوبة مرتبطًا بمن سيتحمل تكلفة هذا التحول. فزيادة الإنفاق العسكري تعني تخصيص موارد مالية وبشرية ومادية للدفاع، وهي موارد كان يمكن توجيهها، في ظروف أخرى، إلى الصحة والتعليم والإسكان والنقل والتحول الأخضر أو خفض الضرائب. ومع وصول الإنفاق الدفاعي للاتحاد الأوروبي إلى 418 مليار يورو في عام 2025، وتوقع ارتفاعه إلى 454 مليار يورو في عام 2026، يصبح الحديث عن تكلفة الفرصة البديلة أمرًا ضروريًا، خصوصًا في اقتصادات أوروبية تواجه بالفعل شيخوخة سكانية وضغوطًا على نظم التقاعد، وضعفًا نسبيًا في النمو، وارتفاعًا في تكاليف الطاقة.
في المقابل، لا يمكن النظر إلى الإنفاق الدفاعي باعتباره إنفاقًا استهلاكيًا بالكامل؛ إذ يتحول جزء مهم منه إلى استثمارات صناعية وتكنولوجية، وقد يسهم في خلق الوظائف، وزيادة الطلب على البحث والتطوير، وتحفيز قطاعات مثل الذكاء الاصطناعي والروبوتات والاتصالات والفضاء والطاقة. ولذلك، سيتوقف الأثر النهائي على رفاه المواطن على قدرة الحكومات الأوروبية على تحويل موجة التسلح إلى قاعدة صناعية وتكنولوجية ترفع الإنتاجية وتخلق قيمة اقتصادية مستدامة، بدلًا من الاكتفاء بزيادة المشتريات العسكرية من الخارج.
اقتصاد الحرب
تتمثل المسألة الأعمق في أن أوروبا قد تكون بصدد الانتقال من اقتصاد يعتمد على شراء الحماية إلى اقتصاد دفاعي يمتلك جزءًا من القدرة على إنتاجها. ومن شأن هذا التحول أن يعيد تشكيل سوق السلاح العالمية؛ فدخول شركات السيارات إلى إنتاج المسيّرات والمركبات العسكرية يعني إدخال مفهوم الإنتاج الكمي منخفض التكلفة إلى الصناعات الدفاعية. وقد يصبح إنتاج السلاح في المستقبل أقرب إلى نموذج صناعة السيارات والإلكترونيات، القائم على الإنتاج الضخم والسريع، والتحديث المستمر، ودورات الابتكار القصيرة، بدلًا من الاعتماد الكامل على منصات عسكرية باهظة التكلفة تستغرق سنوات طويلة في التطوير.
وتبرز تجربة المسيّرات في الحرب الأوكرانية أهمية هذا التحول؛ إذ أصبحت الكمية وسرعة الإنتاج والقدرة على التعويض والتحديث عوامل لا تقل أهمية عن التفوق التكنولوجي. ومن هذا المنطلق، فإن قدرة «رينو» المستهدفة على إنتاج 1000 مسيّرة شهريًا تعكس إمكانية بناء نموذج إنتاجي مرن يستطيع توجيه الطاقة الإنتاجية المدنية نحو التصنيع العسكري، دون الحاجة إلى تحمل تكاليف مرتفعة لإنشاء بنية تحتية جديدة بالكامل. وعندما تصبح شركات السيارات قادرة على تحويل خطوط الإنتاج المدنية إلى خطوط دفاعية، تتراجع الحدود الفاصلة بين الاقتصاد المدني والاقتصاد العسكري.
أوروبا الجديدة
غير أن عودة أوروبا إلى بناء قوتها العسكرية تحمل معها نتائج سياسية واستراتيجية لا يمكن تجاهلها. فكلما زادت القدرات العسكرية والصناعات الدفاعية، تعززت قدرة الدول على الردع، لكن اتساع سوق السلاح قد يزيد أيضًا من حوافز التسلح، ويخلق مصالح صناعية مرتبطة باستمرار الطلب العسكري. وهنا تبرز الحاجة إلى مؤسسات سياسية أوروبية أكثر قدرة على ضبط العلاقة بين الصناعة والدولة والأمن، حتى لا يتحول الاستثمار الدفاعي من وسيلة لتعزيز الردع إلى عنصر دائم في بنية الاقتصاد والسياسة الخارجية.
تقف أوروبا اليوم أمام معادلة تاريخية جديدة؛ فالمنافسة الصينية تضغط على صناعتها المدنية، والولايات المتحدة تدفع باتجاه تقاسم أكبر للأعباء الأمنية، والحرب في أوكرانيا كشفت محدودية المخزونات والقدرات الإنتاجية، بينما تحتفظ الصين بنفوذ كبير على مدخلات صناعية استراتيجية. وفي المقابل، يمتلك الاتحاد الأوروبي قاعدة صناعية وعلمية وتكنولوجية ضخمة يمكن إعادة توجيه جزء منها نحو الدفاع. ولهذا، فإن ما يحدث مع «رينو» و«فولكسفاغن» و«جنرال موتورز» ليس مجرد بحث عن أسواق جديدة لشركات تواجه ضغوطًا في صناعة السيارات، بل مؤشر على إعادة تشكيل العلاقة بين الصناعة المدنية والقوة العسكرية في أوروبا.
والسؤال الذي سيحسم طبيعة هذه المرحلة ليس عدد المسيّرات التي ستنتجها أوروبا، ولا حجم المليارات التي ستنفقها على الدفاع، بقدر ما يتعلق بقدرتها على تحويل هذا الإنفاق إلى استقلال صناعي وتكنولوجي حقيقي، مع الحفاظ على تنافسية صناعاتها المدنية ومستوى رفاه مواطنيها. فإذا نجحت في ذلك، فقد تكون بصدد بناء نموذج أوروبي جديد يجمع بين القوة الصناعية والقدرة الدفاعية. أما إذا تحول جزء كبير من مواردها إلى سباق تسلح طويل، من دون بناء قاعدة إنتاجية مستقلة، فقد تجد نفسها أمام معادلة أكثر كلفة: اقتصاد ينفق المزيد على الأمن، بينما تتراجع المساحة المالية المتاحة للرفاه والتنمية. وعندها، لن تقتصر عودة أوروبا إلى القوة العسكرية على تغيير شكل صناعتها، بل ستمتد آثارها إلى إعادة تشكيل الاقتصاد والسياسة والأمن، وتغيير ملامح سوق السلاح العالمية وطبيعة الحروب المقبلة.