En

مـركـز البـحـوث الاقـتـصـاديـة والـسـياسـيـة Eprcen

أخبار المركز

مـركـز البـحـوث الاقـتـصـاديـة والـسـياسـيـة

ثروة ماسك التريليونية.. كيف تصنع الأسواق مليارات الدولارات في يوم واحد؟

الملف الصوتي
00:00 / 00:00

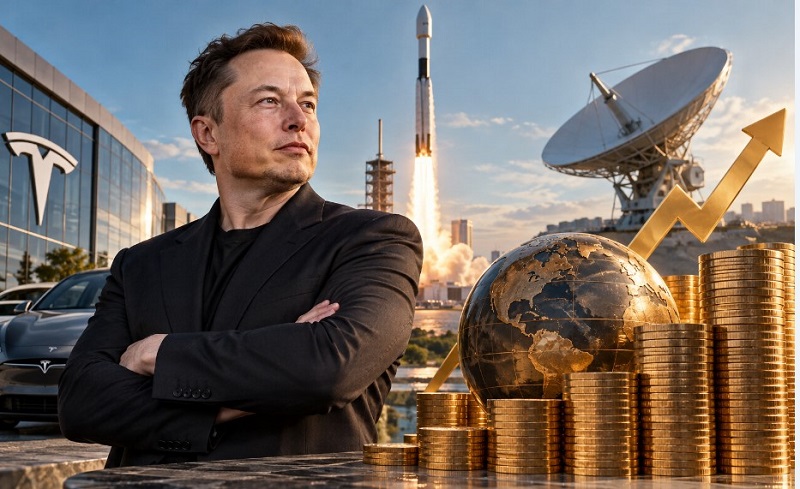
في الخامس من أكتوبر 2026، عاد إيلون ماسك إلى نادي التريليونيرات بعد أن تجاوزت ثروته حاجز تريليون دولار مجددًا، وفقًا لمؤشر بلومبرغ للمليارديرات، بعدما ارتفعت ثروته بنحو 65 مليار دولار في يوم واحد لتصل إلى قرابة 1.04 تريليون دولار، مدفوعة بصورة رئيسية بارتفاع قيمة حصصه في تسلا وسبيس إكس. وهذه ليست المرة الأولى التي يبلغ فيها هذا المستوى، فقد دخل ماسك للمرة الأولى نادي التريليونيرات في يونيو الماضي، عقب طرح سبيس إكس للتداول العام، قبل أن تتراجع قيمة ثروته بصورة حادة خلال الصيف. وفي أواخر يوليو، كانت خسارته من القمة قد تجاوزت 600 مليار دولار، ثم عادت الثروة للارتفاع بقوة خلال الأسابيع التالية. وهي حركة تكشف شيئًا أعمق من قصة رجل أعمال ثري؛ إنها تكشف عن طبيعة جديدة للثروة في الاقتصاد المالي والتكنولوجي الحديث.

ثروة الأسهم

الإجابة الأولى عن السؤال: كيف يمكن أن يخسر رجل 600 مليار دولار ثم يستعيد مئات المليارات خلال فترة قصيرة؟ تكمن في فهم طبيعة الثروة نفسها. فثروة ماسك ليست أرصدة نقدية مودعة في حسابات مصرفية، وهي في معظمها قيمة سوقية لحصص ملكية في شركات. وتشير بيانات بلومبرغ إلى أن حصتيه في تسلا وسبيس إكس تمثلان أكثر من 98% من صافي ثروته، ولذلك فإن تغير أسعار أسهم الشركتين يعيد تسعير جزء هائل من ثروته في غضون ساعات، دون أن يكون قد دخل إلى حسابه المصرفي مبلغ مماثل أو خرج منه مبلغ مماثل.

وهنا تكمن المفارقة الاقتصادية المهمة: عندما ترتفع القيمة السوقية لسهم شركة بمقدار 10%، فإن مالك حصة كبيرة فيها قد يرى عشرات المليارات تُضاف إلى ثروته المحسوبة، حتى لو لم يبع سهمًا واحدًا. وعندما تنخفض القيمة بالنسبة نفسها، يحدث العكس. ولذلك، فإن الرقم الذي نطلق عليه «ثروة شخصية» يعكس، في حالات كبار المساهمين، قدرة السوق على إعادة تقييم الأصول أكثر مما يعكس كمية الأموال السائلة التي يمتلكها الشخص فعليًا.

اقتصاد التقييم

ما حدث مع ماسك يوضح انتقالًا مهمًا في مركز تكوين الثروة العالمية، فالثروة الحديثة تتشكل بصورة متزايدة من امتلاك الأصول التي ترتفع قيمتها نتيجة توقعات المستثمرين بشأن المستقبل، خاصة في التكنولوجيا والذكاء الاصطناعي والفضاء والطاقة والرقائق والمنصات الرقمية، وليس فقط من التدفقات النقدية التي تحققها السلع والخدمات في الحاضر. وهذه النقلة لا تعني أن الاقتصاد الحقيقي فقد أهميته، لكنها تعني أن توقعات الأسواق أصبحت قادرة على إنتاج تغيرات ضخمة في صافي الثروة قبل تحقق جزء كبير من العوائد الاقتصادية التي تبرر تلك التقييمات.

وتقدم سبيس إكس المثال الأوضح، فقد بدأت الشركة تداولها العام في يونيو بقيمة سوقية قاربت تريليوني دولار، ورفعت تلك الخطوة ثروة ماسك إلى نحو 1.1 تريليون دولار في التقديرات الأولية، ثم تحركت قيمة الشركة بصورة حادة خلال الأشهر التالية. وتكرر الأمر في أكتوبر، عندما ساهم ارتفاع سهمَي سبيس إكس وتسلا في إضافة عشرات المليارات إلى ثروة ماسك خلال جلسات قليلة. وفي الخامس من أكتوبر وحده، ارتفعت ثروته بنحو 65 مليار دولار، وفقًا لمؤشر بلومبرغ.

التريليون والاقتصاد

عندما تصل ثروة فرد واحد إلى تريليون دولار، يصبح من الطبيعي مقارنتها بالناتج المحلي للدول. وقد أصبحت ثروة ماسك، عند مستوى التريليون، أكبر من الناتج المحلي الإجمالي السنوي لعدد كبير من الاقتصادات الوطنية. ووفقًا للمقارنات المبنية على بيانات صندوق النقد الدولي، تتجاوز ثروته اقتصادات مثل تايوان وبلجيكا وأيرلندا، وتقترب من اقتصادات وطنية يتجاوز حجمها تريليون دولار، مع ضرورة التذكير بأن المقارنة بين الثروة والناتج ليست مقارنة متماثلة؛ فالثروة تمثل قيمة مخزون من الأصول المتراكمة، بينما الناتج يمثل تدفقًا سنويًا من السلع والخدمات.

وهذا الفرق مهم اقتصاديًا؛ لأن السؤال الحقيقي لا ينبغي أن يكون: كيف يمكن لفرد أن ينتج خلال عام ما تنتجه دولة؟ فالثروة الشخصية ليست ناتجًا اقتصاديًا سنويًا، لكن السؤال الأكثر دقة هو: كيف أصبح السوق قادرًا على إعادة تسعير ملكية فرد في شركات محددة بمئات المليارات خلال فترة قصيرة؟ وهنا تظهر قوة النظام المالي الحديث في تحويل توقعات المستقبل إلى قيمة حالية.

المضاربة والإنتاج

هل يعني ذلك أن تعظيم الثروة بات يعتمد على المضاربة أكثر من الاعتماد على سوق السلع والخدمات؟ الإجابة تحتاج إلى قدر من التمييز. فالأسواق المالية لا تعمل في فراغ، وقيمة شركات مثل تسلا وسبيس إكس ترتبط في النهاية بتوقعات حول قدرتها على إنتاج السيارات والبطاريات والأقمار الصناعية وخدمات الاتصالات والإطلاق الفضائي والذكاء الاصطناعي. لكن المسافة الزمنية بين القيمة السوقية الحالية والعوائد الاقتصادية المستقبلية قد تصبح واسعة جدًا. وعندما ترتفع التوقعات بسرعة أكبر من نمو الأرباح الحالية، يصبح الجزء الأكبر من حركة الثروة ناتجًا عن إعادة التقييم، وليس عن الأرباح المحققة في الفترة نفسها.

وهذا يفسر لماذا يمكن أن تتحرك ثروة ماسك بعشرات المليارات في جلسة واحدة. فقد ارتفعت ثروته في الثاني من أكتوبر بنحو 61 مليار دولار خلال يوم واحد، مع ارتفاع أسهم سبيس إكس وتسلا، قبل أن يضيف نحو 65 مليار دولار أخرى في الخامس من أكتوبر، وفقًا لتقديرات منشورة استنادًا إلى بيانات فوربس وبلومبرغ. وهذه الأرقام لا تمثل دخلًا نقديًا تحقق خلال 48 ساعة، بل تغيرًا في القيمة التي ينسبها السوق إلى الأصول التي يمتلكها.

تركّز الثروة

المشكلة الأكثر أهمية تبدأ عندما نضع هذه الظاهرة داخل صورة توزيع الثروة في الولايات المتحدة والعالم. فبيانات الاحتياطي الفيدرالي للربع الثاني من عام 2026 تظهر أن أغنى 0.1% من الأسر الأمريكية تمتلك نحو 27.87 تريليون دولار من الثروة، فيما يمتلك النصف الأفقر نحو 4.28 تريليون دولار. كما يمتلك أغنى 0.1% نحو 16.15 تريليون دولار من الأسهم وصناديق الاستثمار المشتركة، مقابل نحو 0.37 تريليون دولار فقط للنصف الأفقر. وهو تفاوت يكشف أن ارتفاع أسعار الأصول المالية لا ينتقل بالتساوي بين الفئات الاجتماعية؛ لأن ملكية الأسهم نفسها شديدة التركّز.

وهنا تصبح قصة ماسك أكبر من شخص واحد؛ لأنها تكشف عن آلية اقتصادية عامة. فعندما ترتفع قيم الأسهم والشركات التكنولوجية، تستفيد الفئات التي تمتلك الأصول المالية بصورة مباشرة، بينما لا يحصل من لا يمتلك هذه الأصول على الأثر نفسه. ولذلك، يمكن أن ترتفع الثروة الإجمالية في الاقتصاد، وفي الوقت نفسه تتسع الفجوة بين من يملكون رأس المال المالي ومن يعتمدون أساسًا على الأجور.

رأس المال والسيولة

هذه النقطة تطرح سؤالًا أكثر عمقًا حول ما إذا كان الاقتصاد العالمي يشهد انتقالًا متزايدًا للثروة إلى أيدي مجموعة صغيرة من أصحاب الأصول. والبيانات الأمريكية تقدم دليلًا قويًا على تركّز الملكية، لكنها لا تكفي وحدها للقول إن العالم يتجه نحو احتكار كامل للثروة. فهناك اختلافات كبيرة بين الدول في الضرائب والملكية العقارية وصناديق التقاعد والأسواق المالية، كما أن جزءًا من ارتفاع الثروة المسجلة لكبار المليارديرات يبقى مرتبطًا بتقييمات قابلة للانخفاض السريع.

وتظهر بيانات مؤتمر الأمم المتحدة للتجارة والتنمية اتجاهًا موازيًا في الاستثمار العالمي، فقد ارتفع الاستثمار الأجنبي المباشر العالمي بنسبة 6% في عام 2025، ليصل إلى نحو 1.6 تريليون دولار، لكن أكثر من 80% من التدفقات ذهب إلى أكبر 20 اقتصادًا مستضيفًا. كما تركز الاستثمار بصورة متزايدة في قطاعات استراتيجية مثل الذكاء الاصطناعي وأشباه الموصلات والطاقة والتقنيات المتقدمة، وهو ما يعني أن رأس المال العالمي لا يتحرك بصورة متساوية نحو جميع الاقتصادات والقطاعات، بل يزداد ارتباطه بمراكز التكنولوجيا والأسواق ذات القدرة العالية على جذب رؤوس الأموال.

اقتصاد عالمي أبطأ

تزداد حساسية هذه المسألة في وقت لا يعيش فيه الاقتصاد العالمي موجة نمو استثنائية. فقد توقع صندوق النقد الدولي في يوليو 2026 نمو الاقتصاد العالمي بنسبة 3% خلال عام 2026 و3.4% في عام 2027، مع ارتفاع التضخم العالمي إلى 4.7% في عام 2026. فيما حذّر البنك الدولي في يناير من أن عقد العشرينيات قد يكون أضعف عقد للنمو العالمي منذ ستينيات القرن الماضي، إذا استمرت الاتجاهات الحالية. كما أشار إلى أن نحو ربع الاقتصادات النامية كانت، في نهاية عام 2025، أفقر من حيث دخل الفرد مقارنة بعام 2019.

وهنا تظهر مفارقة العصر الاقتصادي الحالي؛ فالاقتصاد الحقيقي يواجه تباطؤًا نسبيًا وضغوطًا من الحروب والطاقة والتجارة والدين العام، بينما تستطيع بعض الأصول التكنولوجية تحقيق قفزات ضخمة في القيمة السوقية. وهذا لا يعني بالضرورة وجود تناقض، لأن الأسواق تسعّر المستقبل، لكن الفارق بين أداء الاقتصاد الكلي وأداء مجموعة صغيرة من الأصول عالية النمو يطرح سؤالًا جديًا حول طبيعة توزيع مكاسب الثورة التكنولوجية، ومن يملك الأصول التي ستقود الاقتصاد المقبل.

الحرب والأسواق

من هنا يصل النقاش إلى السؤال الأكثر حساسية: هل يمكن تفسير الحرب الأمريكية على إيران باعتبارها نتيجة لضغوط رجال الأعمال وكبار المضاربين؟ الإجابة العلمية تقتضي الحذر الشديد؛ فلا توجد في البيانات العلنية المتاحة أدلة كافية تسمح بإثبات أن كبار رجال الأعمال أو المضاربين هم الذين دفعوا الإدارة الأمريكية إلى الحرب. كما أن اختزال قرار استراتيجي بهذا الحجم في عامل مالي واحد يتجاهل شبكة واسعة من الاعتبارات الأمنية والعسكرية والنووية والجيوسياسية.

الموقف الرسمي للإدارة الأمريكية يربط سياستها تجاه إيران بملفات البرنامج النووي والصواريخ والقوى الإقليمية والتهديدات التي تقول واشنطن إنها تستهدف الولايات المتحدة وحلفاءها ومصالحها. وقد نص أمر تنفيذي صادر عن البيت الأبيض في فبراير 2026 على اعتبار السياسات الإيرانية تهديدًا استثنائيًا للأمن القومي والسياسة الخارجية والاقتصاد الأمريكي، كما عرضت الإدارة أهدافًا تتعلق بمنع إيران من امتلاك سلاح نووي وتقليص قدراتها الصاروخية والعسكرية.

لكن ذلك لا يلغي البعد الاقتصادي للحرب، فالحروب تعيد توزيع الثروة بين القطاعات والدول، وقد تستفيد بعض شركات الطاقة والدفاع والنقل والأمن من ارتفاع الطلب أو الأسعار، بينما تتحمل قطاعات أخرى تكاليف الطاقة والتضخم واضطراب سلاسل الإمداد. وقد أظهرت الأحداث الحالية بالفعل ارتفاع أسعار النفط، وتشدد أسواق الديزل، واضطراب حركة الطاقة عبر مضيق هرمز، وهي نتائج لها آثار كبيرة على الشركات والمستهلكين والحكومات حول العالم.

السؤال الأكبر

المسألة الجوهرية إذن ليست ما إذا كان ماسك قد صنع تريليون دولار نقدًا، أو ما إذا كان يستطيع الاحتفاظ به إذا انهارت أسعار أسهم شركاته. المسألة الأهم هي أن النظام الاقتصادي الحديث أصبح قادرًا على تحويل التوقعات التكنولوجية إلى ثروات مالية ضخمة بسرعة لم تكن ممكنة في الاقتصادات الصناعية التقليدية. وفي المقابل، أصبحت ملكية الأصول التي تستفيد من هذه التحولات شديدة التركّز.

وهذا يفرض على الاقتصاد العالمي سؤالًا أكثر عمقًا من قصة ماسك: كيف يمكن تحويل الطفرة التكنولوجية والمالية إلى نمو واسع الانتشار في الإنتاجية والدخل وفرص العمل؟ وكيف يمكن منع تحول ارتفاع قيمة الأصول إلى آلية لتضخيم ثروة مجموعة محدودة، بينما يبقى جزء واسع من العالم محاصرًا في نمو منخفض وديون مرتفعة واستثمارات محدودة؟.

ختامًا، لا تكمن دلالة عودة ماسك إلى نادي التريليونيرات في الرقم نفسه، رغم ضخامته، بقدر ما تتركز في السرعة التي يمكن بها للأسواق الحديثة أن تعيد توزيع مئات المليارات من القيمة بين يوم وآخر. هذه السرعة تكشف قوة رأس المال المالي والتكنولوجي، وتكشف في الوقت نفسه هشاشة جزء من الثروة المرتبط بالتقييمات السوقية، كما تكشف اتساع الفجوة بين من يمتلكون الأصول ومن يعتمدون على الدخل الجاري. أما ربط هذه الظاهرة بقرار الحرب على إيران، فيحتاج إلى أدلة تتجاوز التزامن بين صعود ثروات رجال الأعمال وتصاعد الصراع. ولذلك، يبقى التفسير الأقرب إلى المنهج الاقتصادي أن تركّز الثروة يمثل عاملًا بنيويًا في فهم توزيع القوة الاقتصادية، بينما تحتاج القرارات العسكرية الكبرى إلى قراءة متعددة المستويات تشمل الأمن القومي والطاقة والجغرافيا السياسية والتكنولوجيا والمصالح الاقتصادية معًا.

مركز Eprcen

مركز Eprcen

مؤسسة بحثية مستقلة تُعنى بإعداد دراسات استراتيجية وتحليلات معمقة في مجالي الاقتصاد والسياسة، اعتمادًا على منهجية علمية دقيقة تستهدف فهم التحولات المؤثرة في مسارات التنمية والاستقرار وصنع القرار.

رؤية استراتيجية تصل بريدك

اشترك في نشرتنا للحصول على أحدث التحليلات والتقارير.

مركز البحوث الاقتصادية والسياسية هو مركز بحثي مستقل يُعنى بإنتاج دراسات استراتيجية وتحليلات معمقة في مجالي الاقتصاد والسياسة، مع التركيز على القضايا الوطنية والإقليمية والدولية المؤثرة في مسارات التنمية والاستقرار وصنع القرار. يضم المركز نخبة من الباحثين والخبراء المتخصصين، ويعمل وفق منهجيات علمية رصينة وأدوات تحليل متقدمة لضمان تقديم رؤى استشرافية وتوصيات عملية قابلة للتطبيق، بما يسهم في دعم متخذ القرار وتعزيز كفاءة السياسات العامة في ظل بيئة تتسم بتعقيد وتشابك وتسارع التحولات.

استطلاع الرأي

Newsletter

Now Available in English

Subscribe and choose "English language" which contains the selection of local and international news, polls, articles, and analyzes in various fields.

سجّل مجاناً في النشرة البريدية

اضغط هنا وسجّل بريدك الإلكتروني.. لتصلك (مجاناً) صباح كل يوم النشرة البريدية الإلكترونية لمركز المعلومات وبداخلها أحدث إصدارات المركز ونخبة من الأخبار المحلية والعالمية والاستطلاعات والمقالات والتحليلات.