En

مـركـز البـحـوث الاقـتـصـاديـة والـسـياسـيـة Eprcen

أخبار المركز

مـركـز البـحـوث الاقـتـصـاديـة والـسـياسـيـة

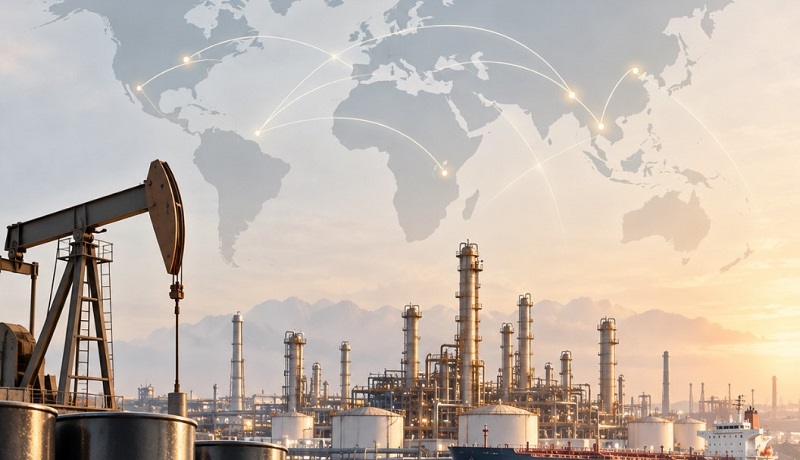
من وفرة النفط إلى ندرة التكرير:تحولات القوة في سوق الطاقة العالمي وصعود الدور الاستراتيجي للصين والهند

الملف الصوتي
00:00 / 00:00

تدخل أزمة النفط العالمية مرحلة مختلفة تمامًا عن الأزمات التقليدية التي كانت تتمحور حول حجم الاحتياطيات ومعدلات إنتاج الخام ومسارات الإمداد، فالمشكلة التي تتكشف اليوم في الولايات المتحدة وأوروبا تتعلق بطبقة أكثر تعقيدًا في منظومة الطاقة، وهي القدرة على تحويل الخام إلى بنزين وديزل ووقود طائرات ومنتجات بتروكيماوية بالسرعة والحجم والمواصفات التي يحتاجها المستهلك، وهذا التحول مهم جدًا في قراءة ميزان القوة في سوق النفط، لأن امتلاك برميل النفط لا يمنح الدولة وحده القدرة على التحكم في سوق الطاقة، فالقيمة الاقتصادية والاستراتيجية تنتقل بدرجة كبيرة إلى المكان الذي يستطيع فيه هذا البرميل أن يتحول إلى منتج نهائي قابل للاستهلاك والتصدير، ومن هنا بدأت تظهر مفارقة لافتة، فالولايات المتحدة ما تزال من أكبر منتجي الخام في العالم، وأوروبا قادرة على الوصول إلى الخام عبر الأسواق العالمية، لكن الضغط الحقيقي يقع على منظومة التكرير وسلاسل توزيع المشتقات.

أفول الوفرة

الولايات المتحدة تمتلك بالفعل منظومة تكرير ضخمة، فقد بلغت قدرتها التشغيلية نحو 18.2 مليون برميل يوميًا في بداية عام 2026، مع 130 مصفاة عاملة، كما سجل متوسط تشغيل المصافي خلال عام 2025 نحو 92% من الطاقة التشغيلية، وهو مستوى مرتفع يعكس حجم الضغط الواقع على الصناعة، والأهم أن الطاقة التشغيلية انخفضت بأكثر من 250 ألف برميل يوميًا خلال عام واحد، مع إغلاق مصفاة هيوستن التابعة لـ LyondellBasell بطاقة 263.8 ألف برميل يوميًا ومصفاة لوس أنجلوس التابعة لـ Phillips 66 بطاقة 138.7 ألف برميل يوميًا، ثم خروج مصفاة Benicia التابعة لـ Valero بطاقة 145 ألف برميل يوميًا من الخدمة خلال 2026، وهي تطورات تكشف أن السوق الأميركية تعمل بهوامش أكثر ضيقًا عندما تتعرض المنظومة لصدمة كبيرة في الإمدادات أو النقل أو الطلب على المشتقات.

وتزداد حساسية الوضع عندما ننظر إلى التوزيع الجغرافي للطاقة الأميركية، فالساحل الأميركي للخليج يملك الكتلة الأكبر من قدرات التكرير، بينما تمتلك مناطق أخرى قدرة أقل على الحصول على المنتجات من تلك المراكز بسبب محدودية بعض خطوط الأنابيب والبنية اللوجستية، وهو ما ظهر بوضوح في الساحل الغربي، حيث قالت إدارة معلومات الطاقة الأميركية إن إغلاق مصفاة لوس أنجلوس خفض قدرة التكرير في المنطقة بنحو 5%، كما أن محدودية خطوط الأنابيب التي تنقل المنتجات من مراكز الخليج إلى الساحل الغربي تجعل أي فقدان للطاقة الإنتاجية أكثر تأثيرًا على توافر الوقود هناك، وهذا يعني أن قوة التكرير الأميركية الكبيرة لا تلغي وجود اختناقات إقليمية يمكن أن تتحول بسرعة إلى مشكلة أسعار وإمدادات.

أوروبا تخسر

المشكلة الأوروبية أكثر عمقًا لأن القارة أمضت سنوات طويلة في إعادة تشكيل قطاع التكرير تحت تأثير ضعف هوامش الربحية، وتغير أنماط الطلب، وتشديد المعايير البيئية، والتحول نحو اقتصاد منخفض الكربون، وقد وثقت Concawe تطور منظومة التكرير الأوروبية منذ 2009 وحتى 2025، فيما تشير وكالة الطاقة الدولية إلى أن نحو مليوني برميل يوميًا من طاقات التكرير في اليابان وأوروبا أغلقت منذ 2013، وهي عملية تزامنت مع انتقال الاستثمارات الجديدة بصورة أكبر نحو آسيا والشرق الأوسط، حيث تتوافر أسواق نمو أكبر وهوامش تشغيل أكثر قدرة على دعم المصافي العملاقة.

المفارقة أن القرار الذي بدا اقتصاديًا وبيئيًا منطقيًا خلال سنوات انخفاض الطلب الأوروبي على الوقود، أصبح يحمل كلفة استراتيجية أكبر عندما تتعرض الأسواق لصدمات جيوسياسية، فالمصفاة ليست منشأة يمكن بناؤها خلال أشهر، إنها استثمار رأسمالي ضخم يحتاج إلى سنوات من التخطيط والتنفيذ، ويتطلب موانئ وخزانات وخطوط أنابيب وشبكات نقل ومهارات فنية وسلاسل إمداد متخصصة، ولذلك فإن إغلاق المصافي الأوروبية لا يعني فقط فقدان طاقة إنتاجية، بل يعني فقدان جزء من المرونة الاستراتيجية التي تحتاجها القارة عندما تضطر إلى استبدال مصادر الطاقة أو التعامل مع اضطراب مفاجئ في أسواق النفط.

والأهم أن وكالة الطاقة الدولية تتوقع خلال الفترة 2024 ـ 2030 إضافة نحو 4.2 مليون برميل يوميًا إلى طاقة التكرير العالمية، مقابل إغلاق نحو 1.6 مليون برميل يوميًا، مع تركز النمو بصورة أساسية في آسيا، ولا سيما الصين والهند، بينما تواجه مصافي أوروبا وبعض مناطق الولايات المتحدة ضغوطًا متزايدة، وهذا يعني أن الخريطة المستقبلية للتكرير تتحرك في اتجاه مختلف عن خريطة القوة النفطية التقليدية، فالخام قد يأتي من مناطق عديدة، لكن القدرة على تحويله إلى مشتقات تتجه بصورة متزايدة نحو الشرق.

الصين تستشرف

هنا تظهر الصين بصورة مختلفة، فبكين لم تتعامل مع التكرير باعتباره صناعة مرتبطة فقط بحجم الاستهلاك المحلي، بل باعتباره جزءًا من منظومة الأمن الاقتصادي والطاقة والصناعة والتجارة الخارجية، وقد بلغت طاقة التكرير الصينية نحو 955 مليون طن سنويًا في 2024، أي ما يقارب 19 مليون برميل يوميًا، مع توقعات رسمية بأن تبلغ الطاقة ذروتها قرب 980 مليون طن سنويًا بحلول 2028، ثم تبدأ بالتراجع تدريجيًا مع خروج بعض الطاقات الأقل كفاءة، وفي عام 2025 بلغ حجم معالجة الخام في الصين نحو 737.6 مليون طن، بزيادة 4.1%، وهي أرقام تكشف أن الصين بنت منظومة تكرير هائلة تتجاوز في كثير من جوانبها مجرد تلبية احتياجات النقل التقليدية، وتمتد إلى البتروكيماويات والمواد الوسيطة والصناعات التحويلية.

هذه السياسة تحمل بعدًا استراتيجيًا بالغ الأهمية، فالصين تعتمد على استيراد كميات ضخمة من الخام، لكنها لا تترك القيمة الاقتصادية للبرميل بالكامل عند المنتج، بل تستورد الخام ثم تعيد تصنيعه داخل منظومتها الصناعية وتحول جزءًا من الطاقة المستوردة إلى منتجات ذات قيمة مضافة أعلى، وهذه القدرة تمنحها مرونة مزدوجة، فهي مستورد رئيسي للخام من جهة، وقوة كبرى في تكريره وتحويله من جهة أخرى، ومع نمو صناعة السيارات الكهربائية وتغير هيكل الطلب على الوقود، تستطيع الصين إعادة توجيه جزء من قدراتها نحو البتروكيماويات والمنتجات الصناعية بدلًا من الاعتماد الكامل على نمو استهلاك البنزين والديزل.

الهند تتوسع

الهند تقدم النموذج الأكثر وضوحًا في تحويل التكرير إلى أداة قوة اقتصادية، فقد بلغت طاقتها التكريرية الحالية 258.1 مليون طن سنويًا عبر 22 مصفاة عاملة، أي ما يقارب 5.2 مليون برميل يوميًا، بينما بلغت صادراتها من المنتجات النفطية 61.5 مليون طن خلال السنة المالية 2025 ـ 2026، في الوقت الذي بلغ فيه استهلاكها المحلي 243.2 مليون طن، وتخطط الحكومة لرفع القدرة إلى نحو 309.5 مليون طن سنويًا بحلول 2030، وهو ما يجعل الهند واحدة من أهم مراكز تصدير المشتقات النفطية في العالم.

المعادلة الهندية أكثر إثارة للاهتمام لأنها تجمع بين ثلاثة عناصر، اعتماد مرتفع على استيراد الخام، وتوسع مستمر في قدرات التكرير، وموقع جغرافي يسمح لها بالوصول إلى أسواق أوروبا وآسيا وأفريقيا، وهذا يعني أن الهند لا تحتاج إلى امتلاك احتياطيات نفطية بحجم القوى الكبرى حتى تتحول إلى قوة مؤثرة في سوق الطاقة، يكفي أن تمتلك القدرة على شراء الخام من مصادر متعددة وتحويله إلى منتجات ثم إعادة تصديرها إلى الأسواق التي تحتاجها، وهنا تتغير طبيعة القوة من السيطرة على المورد إلى السيطرة على مرحلة التحويل.

تقارب المصالح

السؤال الأكثر حساسية يتعلق بما إذا كانت حاجة الولايات المتحدة وأوروبا إلى المشتقات يمكن أن تدفعهما إلى تقارب عملي مع الصين والهند، حتى في ظل التنافس الجيوسياسي بين هذه القوى، وفي تقديري فإن المصالح الاقتصادية ستفرض قدرًا من التعاون في سوق النفط حتى عندما يستمر الخلاف السياسي، فالنفط لا يعرف الحدود السياسية عندما يتعلق الأمر بتوازنات العرض والطلب، والدول الأوروبية قد تجد نفسها مضطرة إلى استيراد كميات أكبر من المشتقات الجاهزة من مراكز التكرير الآسيوية، كما أن الشركات الأميركية والأوروبية تستطيع الاستفادة من التجارة العالمية للمشتقات حتى مع استمرار القيود السياسية على بعض أشكال الاستثمار والتكنولوجيا.

لكن هذا لا يعني أن واشنطن ستتخلى عن موقعها القيادي في سوق النفط، فالهيمنة الأميركية لا تقوم على المصافي وحدها، الولايات المتحدة تمتلك إنتاجًا ضخمًا من الخام، وأسواقًا مالية عميقة، والدولار، وشبكات تجارية ولوجستية، وقوة بحرية، وتأثيرًا واسعًا في المؤسسات المالية والتكنولوجية، كما أن السوق الأميركية نفسها قادرة على تصدير كميات ضخمة من المنتجات النفطية، ولذلك فإن التوصيف الأدق للتحول الجاري هو انتقال جزء من القوة من السيطرة على الخام والتسعير والتمويل إلى السيطرة على القدرة الصناعية على التكرير وتحويل الطاقة.

نفط بلا قيمة

هذه النقطة تحديدًا قد تكون أهم ما تكشفه الأزمة الحالية، فالقرن العشرون رسخ فكرة أن القوة النفطية ترتبط بمن يملك الحقول، أما القرن الحادي والعشرون فيقدم معادلة أكثر تعقيدًا، من يملك الخام يملك موردًا استراتيجيًا، ومن يملك المصفاة يملك القدرة على تحويل المورد إلى سلعة يحتاجها الاقتصاد يوميًا، ومن يملك شبكة النقل والتخزين والتجارة والتمويل يستطيع التأثير في كيفية انتقال هذه السلعة بين الأسواق، ولهذا فإن القوة الحقيقية أصبحت موزعة بين حلقات متعددة بدلًا من وجود مركز واحد قادر على التحكم بالسلسلة كلها.

من هذه الزاوية يمكن فهم ما فعلته الصين خلال السنوات الماضية بصورة مختلفة، فقد استثمرت في قدرات التكرير، والموانئ، والتخزين، والبتروكيماويات، والنقل، وسلاسل التوريد، وفي الوقت نفسه واصلت تعزيز إنتاجها المحلي من النفط والغاز، إذ سجل إنتاج الصين من الخام نحو 216 مليون طن في 2025، وهو أعلى مستوى تاريخي، بينما واصلت الدولة بناء احتياطيات وقدرات نقل وتخزين تعزز قدرتها على التعامل مع الصدمات، هذه ليست مجرد سياسة نفطية، إنها سياسة لبناء عمق صناعي يسمح للاقتصاد الصيني بالحصول على قيمة أكبر من كل وحدة طاقة تدخل حدوده.

معركة المستقبل

موقفي التحليلي أن العالم لا يتجه نحو استبدال هيمنة أميركية بهيمنة صينية هندية على النفط، والاتجاه الأكثر ترجيحًا هو ظهور سوق متعددة مراكز القوة، تحتفظ الولايات المتحدة بموقع قوي في الخام والتمويل والتكنولوجيا والأسواق، وتحتفظ دول الخليج بدور محوري في إنتاج الخام وإدارة جانب مهم من توازنات العرض، بينما تتوسع الصين والهند في الحلقة التي ستزداد قيمتها الاستراتيجية مع مرور الوقت، وهي التكرير وتحويل الخام إلى منتجات قابلة للاستهلاك والتصدير، وهذا التحول قد يجعل المشتقات النفطية أكثر أهمية في حسابات الأمن الاقتصادي من الخام نفسه في بعض الأزمات.

ولهذا فإن السؤال الاستراتيجي أمام واشنطن وأوروبا لا ينبغي أن يكون فقط: من أين سنحصل على النفط؟ وإنما: أين سنكرر النفط، ومن يملك المصافي القادرة على تحويله إلى ديزل ووقود طائرات وبنزين ومواد بتروكيماوية عندما تتعرض الأسواق لصدمة؟ فإذا كانت الولايات المتحدة وأوروبا تمتلكان المال والقوة العسكرية والقدرة على شراء الخام، بينما تمتلك الصين والهند جزءًا متزايدًا من القدرة على تحويل هذا الخام إلى منتجات يحتاجها العالم، فإن ميزان القوة يصبح أكثر تعقيدًا، وقد تجد واشنطن نفسها أمام حقيقة جديدة، السيطرة على البرميل تمنح قوة كبيرة، أما السيطرة على البرميل والمصفاة والميناء وسلسلة التصدير فتمنح نفوذًا أعمق، وفي عالم تتزايد فيه قيمة أمن الطاقة، قد لا يكون السؤال في المستقبل: من يملك النفط؟ وإنما: من يملك القدرة على تحويله إلى طاقة تصل في الوقت المناسب إلى المستهلك؟.

مركز Eprcen

مركز Eprcen

مؤسسة بحثية مستقلة تُعنى بإعداد دراسات استراتيجية وتحليلات معمقة في مجالي الاقتصاد والسياسة، اعتمادًا على منهجية علمية دقيقة تستهدف فهم التحولات المؤثرة في مسارات التنمية والاستقرار وصنع القرار.

رؤية استراتيجية تصل بريدك

اشترك في نشرتنا للحصول على أحدث التحليلات والتقارير.

مركز البحوث الاقتصادية والسياسية هو مركز بحثي مستقل يُعنى بإنتاج دراسات استراتيجية وتحليلات معمقة في مجالي الاقتصاد والسياسة، مع التركيز على القضايا الوطنية والإقليمية والدولية المؤثرة في مسارات التنمية والاستقرار وصنع القرار. يضم المركز نخبة من الباحثين والخبراء المتخصصين، ويعمل وفق منهجيات علمية رصينة وأدوات تحليل متقدمة لضمان تقديم رؤى استشرافية وتوصيات عملية قابلة للتطبيق، بما يسهم في دعم متخذ القرار وتعزيز كفاءة السياسات العامة في ظل بيئة تتسم بتعقيد وتشابك وتسارع التحولات.

استطلاع الرأي

Newsletter

Now Available in English

Subscribe and choose "English language" which contains the selection of local and international news, polls, articles, and analyzes in various fields.

سجّل مجاناً في النشرة البريدية

اضغط هنا وسجّل بريدك الإلكتروني.. لتصلك (مجاناً) صباح كل يوم النشرة البريدية الإلكترونية لمركز المعلومات وبداخلها أحدث إصدارات المركز ونخبة من الأخبار المحلية والعالمية والاستطلاعات والمقالات والتحليلات.