لم تعد المعادن النادرة مجرد مجموعة من الموارد المعدنية المستخدمة في صناعات متخصصة، وإنما تحولت خلال السنوات الأخيرة إلى أحد أهم مفاتيح القوة في الاقتصاد السياسي الدولي، فهذه العناصر السبعة عشر، رغم أن بعضهاليس نادرا من الناحية الجيولوجية بالمعنى الحرفي، تتميز بصعوبة استخراجها وفصلها ومعالجتها اقتصاديا، وأصبحت تدخل في صناعة السيارات الكهربائية وتوربينات الرياح والمحركات الصناعية والإلكترونيات والطائرات وأنظمة الدفاع والرقائق ومراكز البيانات والعديد من تطبيقات الذكاء الاصطناعي، ولذلك فإن السيطرة على سلاسل القيمة المرتبطة بها أصبحت تمثل شكلا جديدا من أشكال القوة الاقتصادية، وفي قلب هذه المعادلة تقف الصين، التي لا تتميز فقط بحجم إنتاجها من المعادن النادرة، وإنما بامتلاكها موقعا استثنائيا في المراحل الأكثر حساسية من السلسلة، وهي التكرير والفصل وتصنيع المغناطيسات الدائمة، الأمر الذي يطرح سؤالا يتجاوز سوق المعادن: هل تمنح هذه السيطرة الصين أداة قادرة على إعادة تشكيل النظام الدولي ودفعه نحو تعددية قطبية، أم أن قوة هذه الورقة تظل محدودة أمام الحجم الهائل للقوة الاقتصادية والتكنولوجية والمالية والعسكرية للولايات المتحدة وحلفائها؟
هيمنة صينية
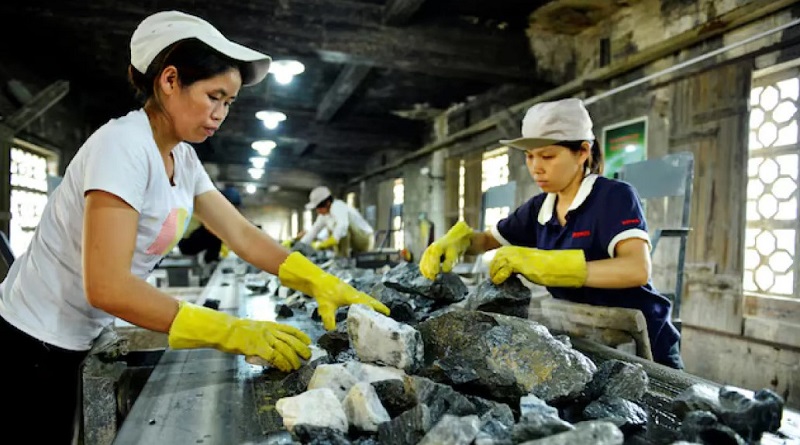
تبدأ أهمية الصين من حقيقة يصعب تجاهلها، إذ تشير وكالة الطاقة الدولية إلى أن الصين كانت في عام 2024 مسؤولة عن نحو 60% من الإنتاج العالمي من المعادن النادرة المستخدمة في صناعة المغناطيسات، لكن نفوذها يصبح أكثر وضوحا في المراحل اللاحقة، فقد بلغت حصتها نحو 91% من الإنتاج العالمي المكرر لهذه المعادن، بينما وصلت حصتها في تصنيع المغناطيسات الدائمة الملبدة إلى نحو 94%، مقارنة بنحو 50% فقط عام 2005، وهذه الأرقام تكشف أن النفوذ الصيني لا يقوم أساسا على امتلاك المناجم، وإنما على امتلاك عنق الزجاجة الصناعي الذي يحول الخام إلى مادة يمكن استخدامها في المنتجات التكنولوجية المتقدمة، وهي نقطة أكثر أهمية من مجرد حجم الاحتياطيات الجيولوجية، لأن امتلاك المورد لا يعني بالضرورة امتلاك القدرة على تحويله إلى منتج صناعي ذي قيمة عالية.
قيمة صناعية
وهنا تكمن إحدى أكثر نقاط القوة الصينية وضوحا، فالمعادن النادرة لا تمثل في حد ذاتها سلعة نهائية ذات قيمة اقتصادية استثنائية، وإنما تكمن قيمتها في موقعها داخل سلاسل الإنتاج، وتقدر وكالة الطاقة الدولية أن المغناطيسات الدائمة تمثل نحو 95% من الاستهلاك العالمي للمعادن النادرة من حيث القيمة، بينما تضاعف الطلب على المعادن المستخدمة في المغناطيسات، مثل النيوديميوم والبراسيوديميوم والديسبروسيوم والتيربيوم، منذ عام 2015، ومن المتوقع أن يرتفع بنحو الثلث الإضافي بحلول عام 2030 في ظل السياسات الحالية، مدفوعا بصورة أساسية بالسيارات الكهربائية وطاقة الرياح والأتمتة والروبوتات والتطبيقات الرقمية، وهو ما يعني أن أهمية السيطرة الصينية مرشحة للارتفاع مع استمرار التحول العالمي نحو اقتصاد أكثر اعتمادا على الكهرباء والتكنولوجيا.
سلاح جيوسياسي
وقد تحولت هذه القدرة الصناعية من ميزة اقتصادية إلى ورقة جيوسياسية بصورة واضحة خلال عام 2025، عندما فرضت الصين قيودا على تصدير سبعة من المعادن النادرة الثقيلة ومركباتها ومغناطيساتها، ثم وسعت نطاق القيود لاحقا ليشمل عناصر إضافية ومعدات وتقنيات المعالجة، وقد أدى ذلك إلى انخفاض حاد في صادرات بعض المعادن والمغناطيسات خلال أبريل ومايو، الأمر الذي تسبب في صعوبات لشركات السيارات في الولايات المتحدة وأوروبا ومناطق أخرى، ووصلت أسعار بعض المغناطيسات خارج الصين إلى مستويات أعلى بكثير من الأسعار المحلية الصينية، ووفقا لوكالة الطاقة الدولية وصلت الأسعار الأوروبية لبعض هذه المنتجات إلى ما يصل إلى ستة أضعاف الأسعار داخل الصين، وهو دليل عملي على أن السيطرة على المعالجة تستطيع أن تتحول إلى نفوذ اقتصادي حتى عندما تكون المادة الخام نفسها موجودة في دول أخرى.
حدود التفوق
لكن قوة هذه الورقة يجب ألا تقود إلى استنتاج متسرع بأن الصين تستطيع بمفردها إعادة تشكيل النظام الدولي، لأن هناك فرقا جوهريا بين امتلاك قدرة على إحداث اضطراب اقتصادي وامتلاك قدرة على فرض نظام دولي جديد، فالصين تستطيع التأثير في تكاليف صناعات استراتيجية لدى منافسيها، وربما إبطاء إنتاج بعض السيارات والطائرات والمحركات وأنظمة الطاقة والدفاع، لكن تحويل هذه القدرة إلى تفوق جيوسياسي دائم يتطلب استمرار السيطرة على السوق والتكنولوجيا والتمويل وسلاسل الإمداد، وهو أمر أكثر تعقيدا بكثير من السيطرة على معدن أو مجموعة من المعادن.
سباق البدائل
والواقع أن الدول المنافسة بدأت بالفعل في التعامل مع نقطة الضعف هذه باعتبارها مسألة أمن اقتصادي قومي، فالولايات المتحدة وأستراليا واليابان ودول أوروبية وغيرها تستثمر في تطوير المناجم ومرافق الفصل والتكرير وتصنيع المغناطيسات، كما تحاول بناء شراكات مع دول تمتلك موارد معدنية مهمة مثل أستراليا والبرازيل والولايات المتحدة وفيتنام والهند وبعض الدول الأفريقية، إلا أن المشكلة أن إنشاء منجم جديد لا يحل المشكلة وحده، لأن الحلقة الأكثر صعوبة هي المعالجة والتكرير وتصنيع المغناطيسات، وهي مراحل تحتاج إلى رأس مال وخبرة تقنية وسوق مستقرة وقدرة على تحمل تكاليف بيئية وتنظيمية مرتفعة، ولذلك فإن التخلص من الاعتماد على الصين سيكون أصعب بكثير من اكتشاف مصادر جديدة للخام.
فجوة الإمدادات
وتكشف تقديرات وكالة الطاقة الدولية حجم الفجوة بصورة دقيقة، فخارج الصين من المتوقع أن يرتفع الطلب على المعادن النادرة المستخدمة في المغناطيسات بنسبة 50% بحلول عام 2035، لكن القدرات الحالية والمعلنة لا تكفي إلا لنحو 50% من الطلب المتوقع في التعدين، ونحو 25% فقط في التكرير، وأقل من 20% في تصنيع المغناطيسات، وحتى إذا نُفذت المشاريع المعلنة بالكامل، فإن العالم سيحتاج إلى مضاعفة قدرات التعدين خارج الصين، وأربعة أضعاف قدرات التكرير، ونحو ستة أضعاف قدرات تصنيع المغناطيسات لتحقيق تغطية كاملة للطلب المتوقع خارج الصين، وتقدر الوكالة أن بناء منظومة أكثر تنوعا يحتاج إلى نحو 60 مليار دولار من الاستثمارات خلال العقد المقبل، وهو رقم يبدو كبيرا، لكنه يظل محدودا مقارنة بالخسائر الاقتصادية المحتملة من اضطراب طويل الأمد.
مفارقة الضغط
وهنا تظهر المفارقة الاستراتيجية، فكلما استخدمت الصين المعادن النادرة باعتبارها أداة ضغط، زادت حوافز الولايات المتحدة وحلفائها للاستثمار في بدائلها، وبالتالي قد يؤدي الاستخدام المفرط لهذه الورقة إلى تسريع عملية تقليل الاعتماد على الصين، تماما كما دفعت صدمات الطاقة بعض الدول إلى تنويع مصادرها بعد أن اكتشفت مخاطر الاعتماد المفرط على مورد واحد، ولذلك فإن النفوذ الاقتصادي الناجح ليس بالضرورة النفوذ الذي يستخدم أقصى درجات الضغط، وإنما النفوذ الذي يستطيع الحفاظ على اعتماد الآخرين دون دفعهم إلى البحث عن بديل جذري.
منظومة التفوق
ولا يعني ذلك أن الصين عاجزة عن استخدام موقعها الاستراتيجي، وإنما يعني أن قوتها أكثر تعقيدا من مفهوم “الاحتكار”، فهي لا تحتكر كل المعادن النادرة في العالم، كما أن موارد جيولوجية مهمة موجودة خارج أراضيها، وإنما تمتلك ميزة مركبة تجمع بين التعدين والتكرير والخبرة الصناعية والمعدات وسلاسل التصنيع والطلب المحلي الضخم، وهذه المنظومة هي التي تجعل منافستها صعبة، كما أن الصين تمتلك ميزة إضافية تتمثل في حجم صناعتها التحويلية، التي توفر سوقا ضخمة للمغناطيسات والمواد الوسيطة، وتسمح للشركات الصينية بتحقيق وفورات الحجم التي يصعب على المشاريع الجديدة خارج الصين تحقيقها بسرعة.
تعددية النفوذ
ومن منظور النظام الدولي، فإن هذه التطورات تدعم بالفعل فكرة الانتقال من الأحادية إلى تعددية أكثر تعقيدا، لكنها لا تكفي وحدها لإثبات قيام نظام متعدد الأقطاب، فالتعددية القطبية لا تقاس بامتلاك دولة ورقة ضغط واحدة، وإنما بامتلاك مجموعة متكاملة من مصادر القوة الاقتصادية والتكنولوجية والمالية والعسكرية والمؤسسية، والصين تمتلك مجموعة واسعة من هذه العناصر، بما فيها قاعدة صناعية ضخمة، وحصة كبيرة من التجارة العالمية، وقدرات تكنولوجية متقدمة، وسوق داخلية هائلة، وموقع متزايد في سلاسل الإمداد، لكن الولايات المتحدة لا تزال تمتلك نقاط قوة مقابلة في النظام المالي العالمي، والدولار، وأسواق رأس المال، والتكنولوجيا المتقدمة، والتحالفات الدولية، والقدرات العسكرية، بينما تمتلك دول أخرى مثل أستراليا والبرازيل ودول أفريقيا وآسيا موارد استراتيجية يمكن أن تصبح أكثر أهمية مع إعادة بناء سلاسل الإمداد.
تحولات القوة
ومن ثم فإن المعادن النادرة لا تصنع وحدها نظاما دوليا جديدا، لكنها تكشف عن تحول أعمق في طبيعة القوة نفسها، فالقوة لم تعد تقاس فقط بحجم الناتج المحلي أو عدد حاملات الطائرات، وإنما أصبحت مرتبطة أيضا بالقدرة على التحكم في العقد الحساسة داخل شبكات الإنتاج العالمية، والدولة التي تستطيع التحكم في مرحلة يصعب استبدالها خلال سنوات قليلة تستطيع امتلاك نفوذ يفوق بكثير القيمة المالية المباشرة للسلعة التي تنتجها، وهذه هي الدلالة الحقيقية للصعود الصيني في المعادن النادرة.
تنافس عالمي
وفي المقابل، فإن العالم يتجه على الأرجح نحو نظام لا تختفي فيه الهيمنة الأمريكية فجأة، ولا تستطيع فيه الصين فرض إرادتها منفردة، وإنما نحو نظام أكثر تنافسا وتوزعا للقوة، تصبح فيه المعادن النادرة إحدى ساحات الصراع إلى جانب أشباه الموصلات والطاقة والذكاء الاصطناعي والبيانات والعملات وسلاسل الإمداد، وقد تكون الصين اليوم في موقع متقدم جدا في إحدى أهم هذه الساحات، لكن قدرتها على تحويل هذا التفوق إلى إعادة صياغة كاملة للنظام الدولي ستعتمد على سؤال أكثر صعوبة: هل تستطيع الحفاظ على تفوقها في الوقت الذي يسعى فيه الآخرون إلى بناء بدائل لها؟
إعادة التشكيل
ولهذا فإن القراءة الأكثر توازنا ليست أن الصين أصبحت قادرة على فرض نظام عالمي جديد بفضل المعادن النادرة، ولا أن هذه الورقة مبالغ في أهميتها، وإنما أن العالم دخل مرحلة جديدة من التنافس على نقاط الاختناق الاقتصادية، حيث يمكن لدولة تمتلك حصة مرتفعة من مرحلة استراتيجية في سلسلة الإنتاج أن تفرض تكلفة حقيقية على خصومها، لكن خصومها في المقابل يمتلكون الوقت ورأس المال والتكنولوجيا والحوافز السياسية لبناء البدائل، ولذلك قد تكون النتيجة النهائية ليست انتصار الصين أو انتصار الغرب، وإنما نشوء اقتصاد عالمي أكثر تعددية في مراكز القوة وأكثر تنافسا في سلاسل الإمداد، وفي هذا المعنى تحديدا، فإن المعادن النادرة لا تمثل وحدها نهاية النظام أحادي القطب، لكنها واحدة من أوضح العلامات على أن القوة الاقتصادية العالمية تتحول تدريجيا من السيطرة على الأسواق إلى القدرة على التحكم في مفاصلها الأكثر حساسية.